FAU 為何是 CPO 量產的關鍵瓶頸?台積電衝刺 COUPE、六家設備商曝光


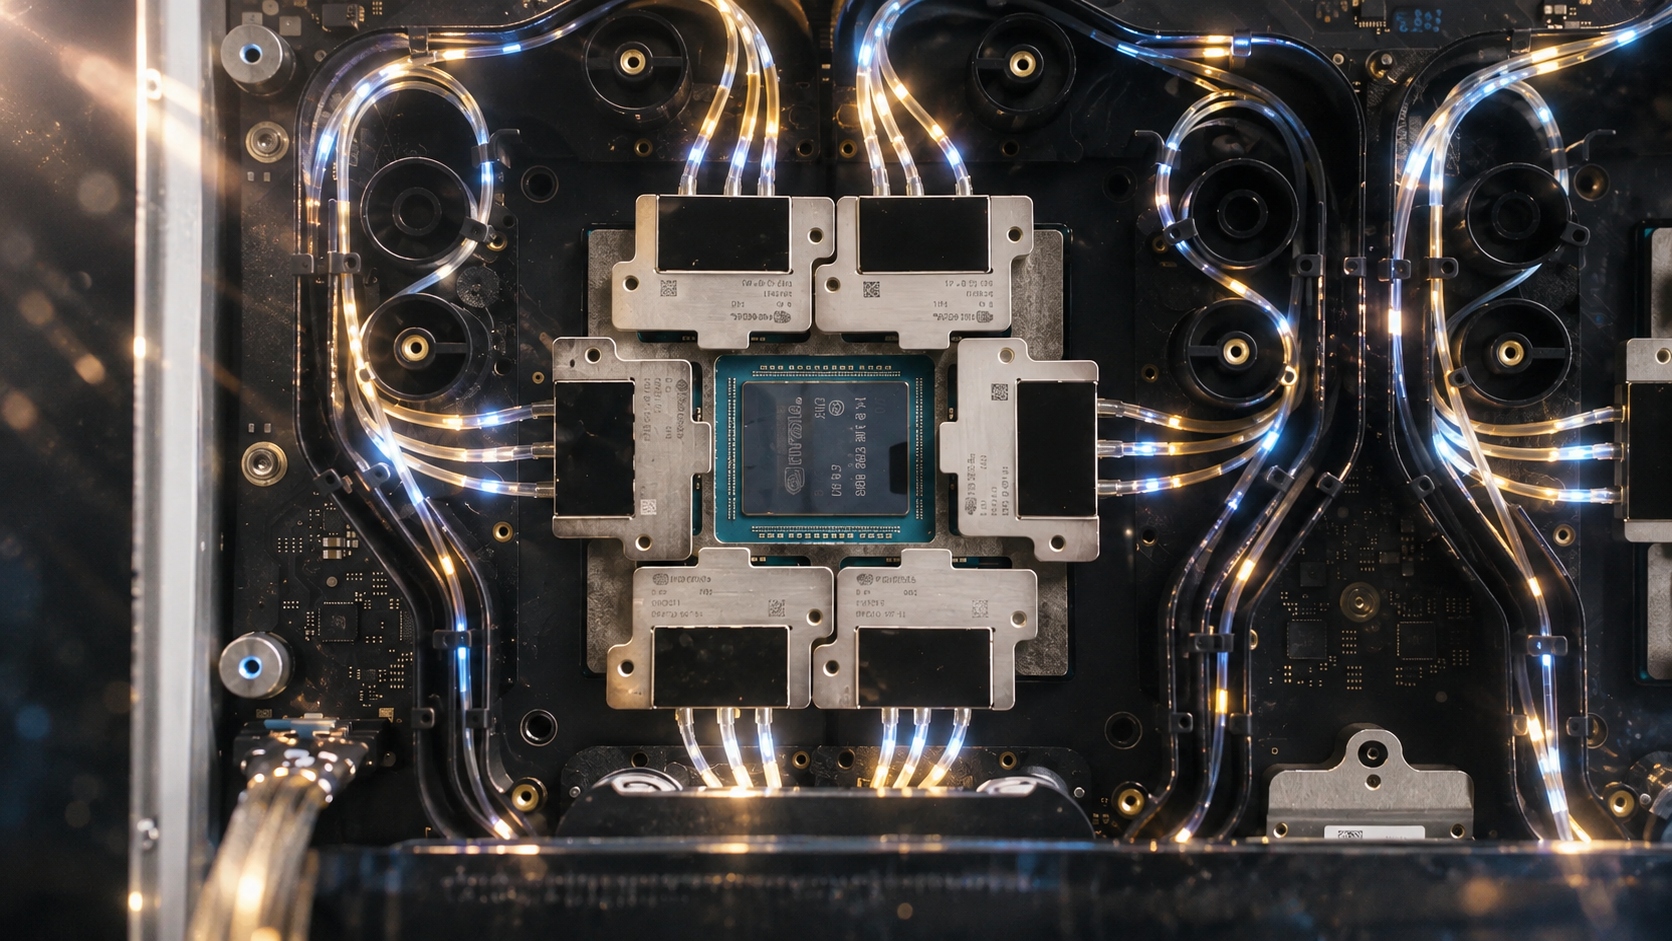
CPO(共封裝光學)即將進入量產,但卡關的環節除了雷射與晶片外,其中一個「被動元件」則少被提及。研究機構 TrendForce 在 10 月 7 日發表的報告指出,光纖陣列單元(FAU)雖屬被動光學元件,但要將它精準對位並固定到光學引擎(OE)上,精度要求極為嚴苛,直接影響良率與製造效率。這個稱為「FAU 耦合」的步驟,已成為 CPO 製造與測試的關鍵瓶頸之一。
隨著 CPO 從 scale-out 延伸到 scale-up,TrendForce 預期 2027 至 2028 年 OE 出貨量將顯著成長,耦合精度與產能因此成為設備廠的關鍵戰場。台積電在 SEMICON Taiwan 2026 揭露的 COUPE 升級路線,也備受關注。
FAU 是什麼?CPO 讓它從配角變成量產關鍵
FAU 是高精密的被動光學元件,作為光纖與光子積體電路(PIC)波導之間的介面。它的任務是把多條光纖對準並固定,讓光能精準耦合進波導;依耦合架構不同,光路中還可能加入微透鏡、微透鏡陣列(MLA)或其他光學元件。
廣告 - 內文未完請往下捲動


FAU 的地位之所以改變,來自光學引擎位置的移動。TrendForce 指出,從可插拔光模組到 CPO,再到光學引擎進一步整合至中介層的 OOI,光學引擎已從電路板逐步移入封裝內、更靠近運算晶粒。連接光纖與光學引擎的 FAU,也因此從模組端的零組件,變成封裝製程的一環。
推動這個轉變的是頻寬壓力,隨著機架頻寬翻倍再翻倍,銅線互連在距離、功耗與散熱上的限制隨之放大,此時「光進銅退」便成了趨勢;其中,FAU 耦合的良率與速度,就成了 CPO 能否放量的變數之一。
光柵耦合還是邊緣耦合?台積電 COUPE 兩條路線都押注
在矽光子晶片中,光纖與 PIC 之間最常見的耦合方式有兩種,各有取捨:
- 光柵耦合(GC):光從晶片表面進入,晶圓級光學測試較容易,但通常對波長與偏振較敏感。
- 邊緣耦合(EC):光從晶片側邊的光學端面進入,耦合損耗通常較低、工作波長範圍較寬,但端面必須成形且可接觸,晶圓級測試較為困難。
台積電的 COUPE 同時支援上述兩種,兩者共享 SoIC 鍵合與 TDV 等整合特徵,主要差異在光纖到 PIC 之間的光學耦合架構。

COUPE 頻寬倍增、輝達 Feynman 2028 放量,需求能見度拉高
在 SEMICON Taiwan 2026,台積電公布積極的 COUPE 升級藍圖:單一 COUPE 頻寬 2026 年為 3.2 Tbps,2027 年預計倍增至 6.4 Tbps,長期目標超過 51.2 Tbps。台積電並重申,將 OE 整合至基板,能效可達傳統銅互連的 4 倍、延遲降至 0.1 倍以下;進一步整合至中介層(OOI),能效提升至 10 倍、延遲降至 0.05 倍以下。
(台積電衝刺 CoPoS 與 COUPE!友達、鼎元、環宇助攻,CPO 題材醞釀)
需求上,台積電先進封裝技術暨服務事業群副總經理徐國晉 8 月底在 SEMICON Taiwan 矽光子論壇上表示,市場測試與驗證數據已消除外界對 CPO 可靠性的質疑,頭部廠商預計 2026 年下半年正式量產,矽光子在光收發器的市佔率將於 2027 年前超過 50%。
客戶方面,輝達預計在 Feynman 平台上採用台積電升級版 A16 製程,並首度大規模導入 CPO 與 SoIC,目標 2028 年下半年量產。這與 TrendForce 預期的 2027 至 2028 年 OE 出貨成長時間點不謀而合。
誰在搶攻 FAU 耦合設備市場?六家廠商被點名
TrendForce 報告點名的耦合設備廠商包括中國旗下 ficonTEC、日商駿河精機(Suruga Seiki)、東佑達(7942)、 高明鐵(4573)、萬潤(6187)與惠特(6706),並涵蓋關鍵的 FAU、透鏡與光纖供應商。
從台積電的角度看,供應鏈缺口並不只在耦合。徐國晉指出,台灣晶圓代工體系已具備光引擎大規模製造能力,但真正制約矽光子商用的是雷射光源、光纖、光纖連接器與產品測試四個環節。
整體來看,若外界推測 CPO 放量時間窗落在 2027 至 2028 年,FAU 耦合設備的精度與產能能否跟上,將決定光學引擎的實際出貨節奏,也影響台積電 COUPE 路線的量產爬坡速度。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。