

光通訊放量!砷化鎵三雄能見度上看三年,法人點名這家獲利上修空間最大


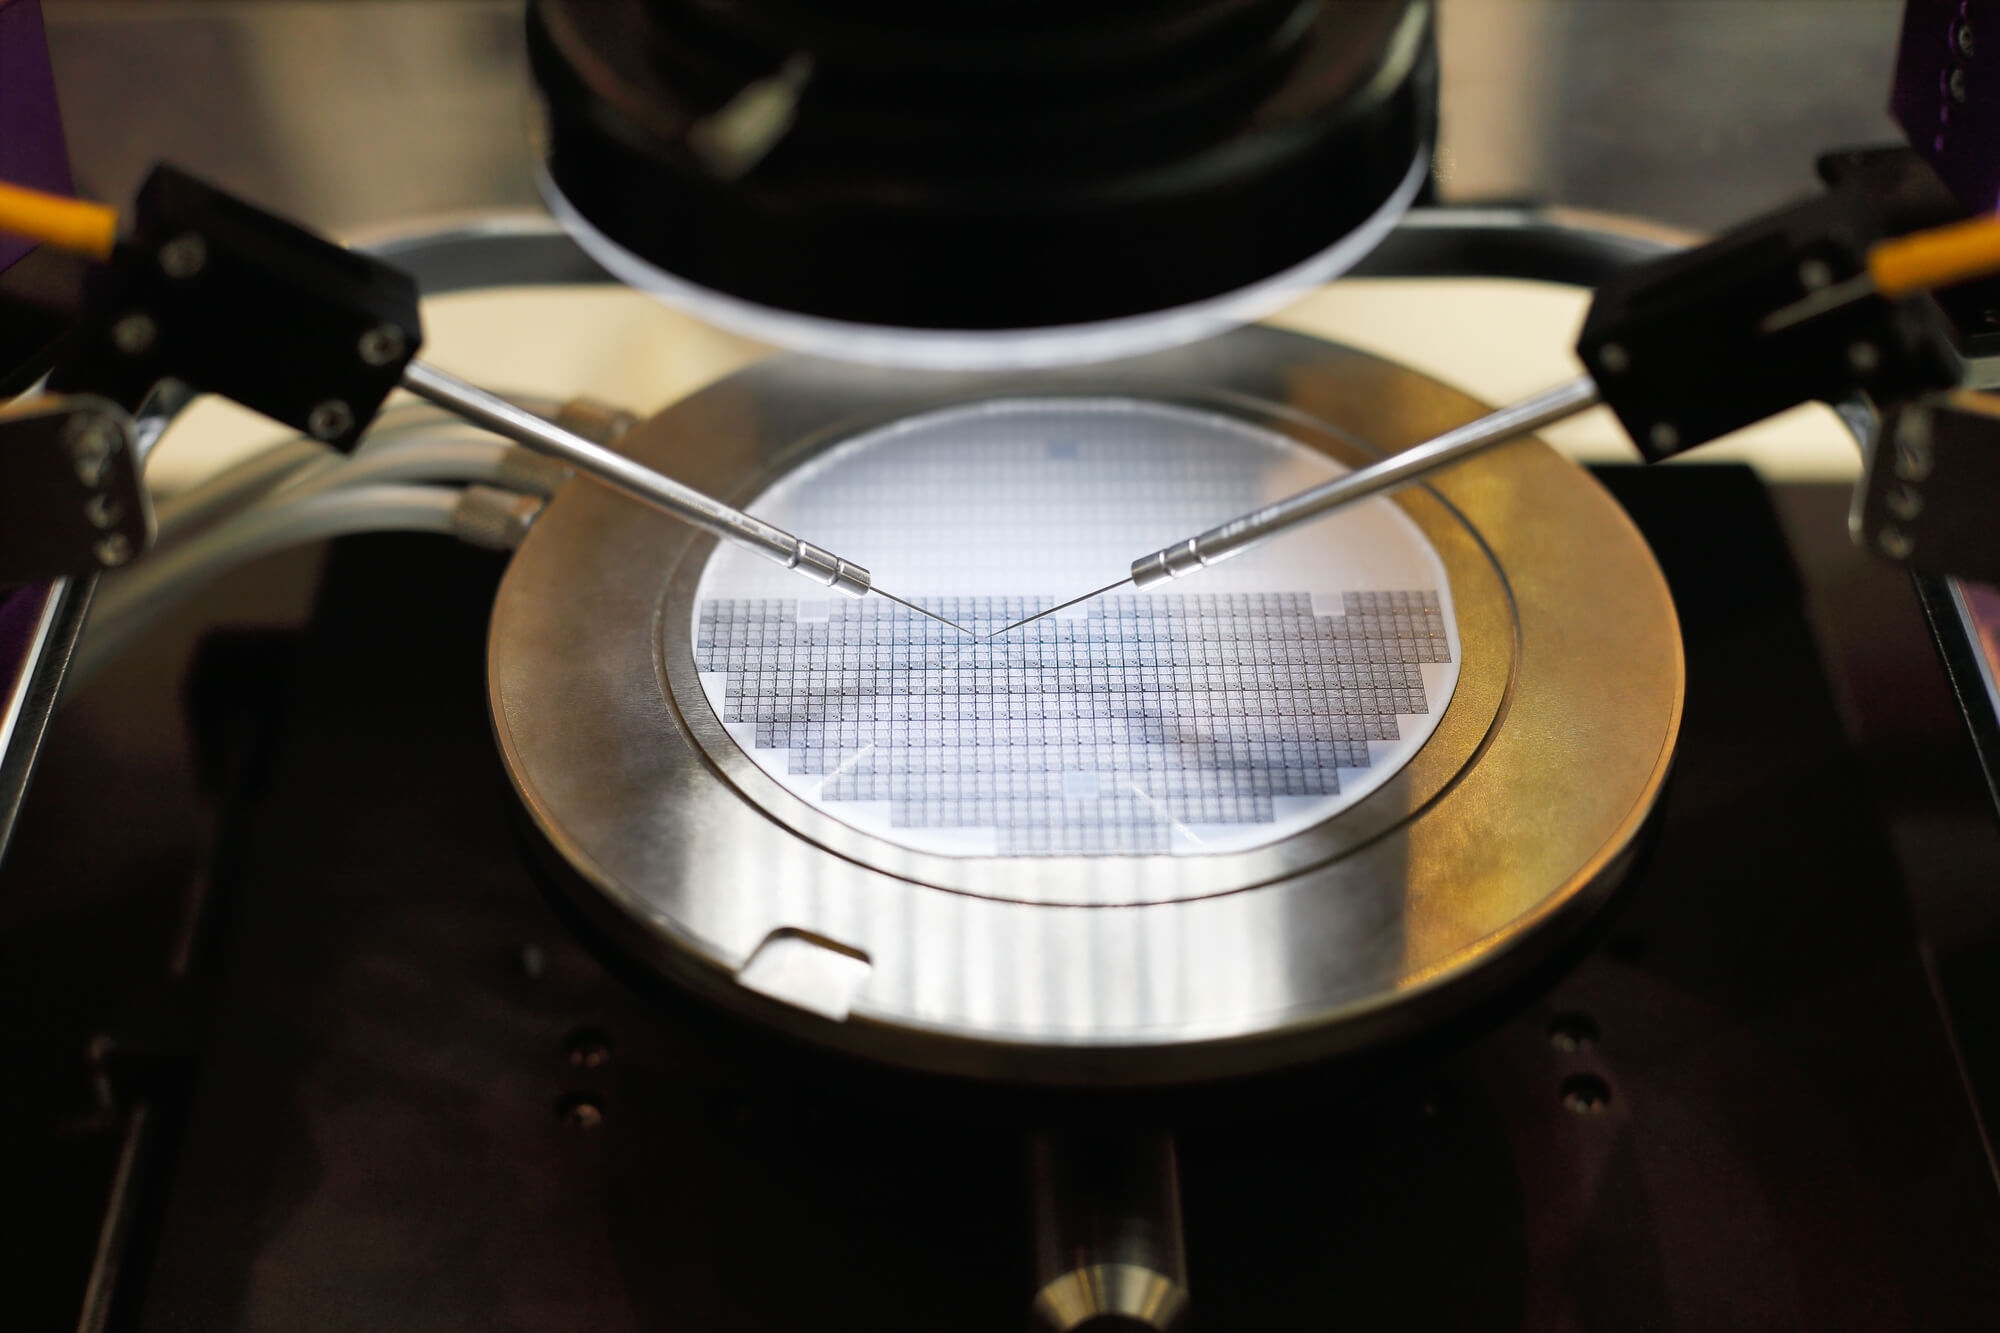
受惠於光通訊出貨放量、消費性電子需求略為回溫,砷化鎵(GaAs)族群龍頭宏捷科(8086)、穩懋(3105)、全新(2455)在 8 月繳出強勁的營運成績,法人認為隨著上游磷化銦(InP)基板供應瓶頸將在年底前逐漸化解、光通訊產品線規模持續擴大,三雄未來獲利與評價均存在上修空間,其中法人最看好宏捷科,重估條件最為成熟。
光通訊需求引爆砷化鎵族群,三雄 8 月營運維持高檔
光通訊技術的爆發式成長,正成為 2025 至 2026 年砷化鎵族群最強勁的動能。經濟日報報導,隨著 AI 資料中心對高速光模組的需求持續攀升,200G PD(光偵測器)與 CW 雷射(連續波雷射)的出貨量加速放大,美系雲端大廠率先拉貨,台灣客戶也預計在下半年陸續跟進,形成多點同步放量的格局。
法人指出,相關出貨能見度已延伸至未來二到三年,為三雄的中期獲利展望提供強力支撐。
廣告 - 內文未完請往下捲動

(光通訊下波漲勢在 CW 雷射?外資:LITE 毛利大贏 COHR、AAOI 代工吃量)
宏捷科 8 月營收創歷史新高,光電佔比突破 46%
據悉,宏捷科 8 月單月營收創下歷史新高,成長速度超越市場預期。其中,高毛利的光電元件業務貢獻約新台幣 2.1 億元,佔整體營收比重提升至 46.1%,產品組合持續優化,直接改善毛利率表現。
上游材料方面,宏捷科目前持有的 InP 基板庫存可支應客戶需求至 2026 年下半年;同時鑑於德國與日本的次級基板供應商預計在第四季啟動大規模產能擴充,基板供應瓶頸有望在今年獲得實質緩解,帶動出貨節奏恢復。
(全新、聯亞沾「光」!InP 基板連三漲,供應商認「有錢也買不到」)
展望下半年,宏捷科微電子(Microelectronics)與光電元件雙引擎有望同步加速。微電子方面,美系大型智慧型手機客戶新品拉貨力道強於上半年;光電元件方面,200G PD 已開始出貨美國客戶,台灣客戶預計下半年跟進,CW 雷射也新增一家台廠客戶。
光電業務的營收佔比持續走高,是法人認為宏捷科具備評價上修條件的主要依據。
穩懋光通訊佔比挑戰雙位數,PA 業務抗跌性強
法人預估,穩懋下半年營運動能將呈現月增、季增的雙軌向上趨勢,主要動力來自美系高階智慧型手機新品的拉貨,以及光通訊新產品線的量產。在 Cellular 業務方面,穩懋策略聚焦中高階手機功率放大器(PA),受惠於客戶定位較高端,對記憶體短缺與供應鏈成本壓力的敏感度相對偏低,獲利穩定性較強。
光通訊業務則是穩懋中期成長的最大看點。法人指出,穩懋光通訊營收佔比目前已達高個位數百分比,且維持上升趨勢,公司目標是明年挑戰雙位數,主要成長動能來自雷射與 PD 出貨持續放大。其中,美系客戶的 PD 訂單預計在第三季進一步拉升,法人因此認為獲利預估仍有上修空間。
(SEMICON Taiwan 後記:FOPLP、玻璃基板、矽光子帶動五大新商機)
評價重估條件成熟,法人看好三雄中期獲利動能
如今,砷化鎵三雄同步受惠於此波光通訊景氣上行週期,但各家受惠的層面與節奏有所差異。
宏捷科因光電佔比最高、毛利改善幅度最顯著,且上游基板供應問題有望解除,是法人評估獲利上修空間最大的首選標的;穩懋光通訊佔比明年有機會跨越雙位數門檻,是第二順位的佈局方向;全新晶圓同步受惠於整體族群景氣回升,也被列入法人觀察名單中。
整體而言,光通訊需求的爆發、AI 資料中心持續擴建的長期趨勢,加上 InP 基板供應瓶頸有望回歸常態,為砷化鎵族群提供了獲利與評價雙重上修的基礎。法人認為,這波成長週期的能見度長達二至三年,砷化鎵三雄的中長期投資邏輯仍相當清晰。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。