

大立光無懼外資降評!七度獵地砸80億劍指 CPO 新局


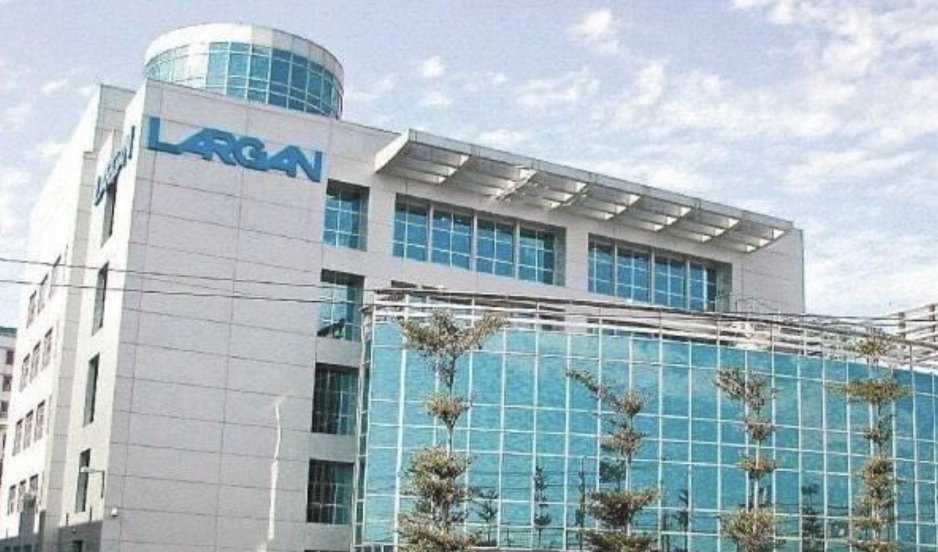
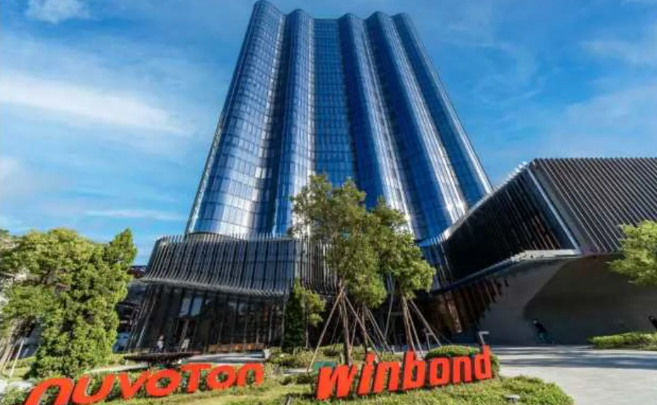
光學一哥大立光 (3008) 再度拋出震撼彈,公告斥資新台幣 11.72 億元買下台灣固而美位於台中精科園區的廠房與土地。這已經是光學龍頭在短短數月內的第七度「獵地」,累計投資超過 80 億元。然而,與實體資產擴張的狂熱形成鮮明對比的,是近期外資圈的接連降評,導致其股價一度失守 6,000 元大關。一冷一熱之間,精準反映了產業長線佈局與資本短線定價的激烈博弈。
大立光連掃七塊地,劍指 CPO 新局?
大立光近期的資產收購展現了極強的侵略性。此次收購的南屯區土地面積達 2,259 坪,目的直指「未來擴充產能需求」。事實上,大立光已超越傳統建商,成為近期台中商用不動產的最狂買家。
推動這波高強度擴產的核心動能,正是市場高度矚目的共同封裝光學(CPO)與光纖陣列(FA)技術。大立光董事長林恩平先前已證實,公司已取得一家 FA 量產訂單,並完成自動化試產線架設,最快將於明年中量產並貢獻營收。為了應對下一代 AI 資料中心的高速傳輸瓶頸,大立光必須提前預備龐大的無塵室與高階製程空間,為跨足矽光子領域備妥軍火。
廣告 - 內文未完請往下捲動

外資降評的邏輯:估值跑在驗證進度之前
儘管大立光對新訂單滿懷信心,外資圈的「聰明錢」卻在此刻選擇警戒。9 月初以來,兩家頂級外資券商接連對大立光開出降評槍響,帶動了一波籌碼面殺盤。
| 券商 | 投資評等異動 | 目標價調整 | 核心降評理由 |
| 瑞銀 (UBS) | 買進 → 賣出 | 維持 5,000 元 | 長期看好 CPO,但市場定價過度反映樂觀預期。目前股價已達 2027 年預估獲利的 35 倍,遠高於歷史 13-18 倍的水準 |
| 大摩 (Morgan Stanley) | 優於大盤 → 中立 | 4,836 元 → 7,100 元 | 雖調升目標價,但認為 FAU 元件開發若延遲將帶來下行風險,目前的估值已偏離基本面 |
外資報告的核心論述並非看衰大立光的技術壁壘,而是認為資本市場的定價跑得太快。在 CPO 尚未迎來實質、大規模的獲利爆發前,過高的本益比讓機構投資者選擇先行獲利了結。
(瑞銀「雙降」大立光!目標價僅剩 5,000:CPO 題材過度定價)
資本支出恐破百億元,大立光財務護城河夠嗎?
面對外資的估值修正,大立光管理層不為所動,依舊按表操課大舉建廠。外界預期,在持續獵地的節奏下,大立光 2026 年的資本支出有望連續第三年突破新台幣百億元大關,甚至再創歷史新高。
這種無懼短期市場波動、逆勢重金投入的底氣,完全建立在其極度強健的財務結構上。根據大立光第二季財報,其帳上現金及約當現金高達 1,185 億元,這意味著近期 80 多億元的購地支出,完全可以透過自有資金輕鬆支應,無需過度依賴外部融資,營運幾乎零流動性風險。
而且受惠於高階鏡頭的市場地位與高毛利率,大立光本業創造現金的能力依然冠絕台股。即使面臨終端消費性電子市場的週期波動,其獲利引擎帶來的淨現金流,依然能穩穩支撐新技術研發與龐大廠房折舊。
大立光近期的動態,是產業實體擴張與資本市場預期之間的拉扯。外資的降評反映了資金對短期風險報酬比的精算;而大立光的百億擴廠,則是著眼於未來矽光子時代的產能話語權。在 CPO 試產線至明年中正式量產前的這段真空期,將是觀察其新舊業務交替的最關鍵窗口。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。