

英特爾 CEO 陳立武曝 14A 製程 2028 年量產、憂台積電獨大太危險


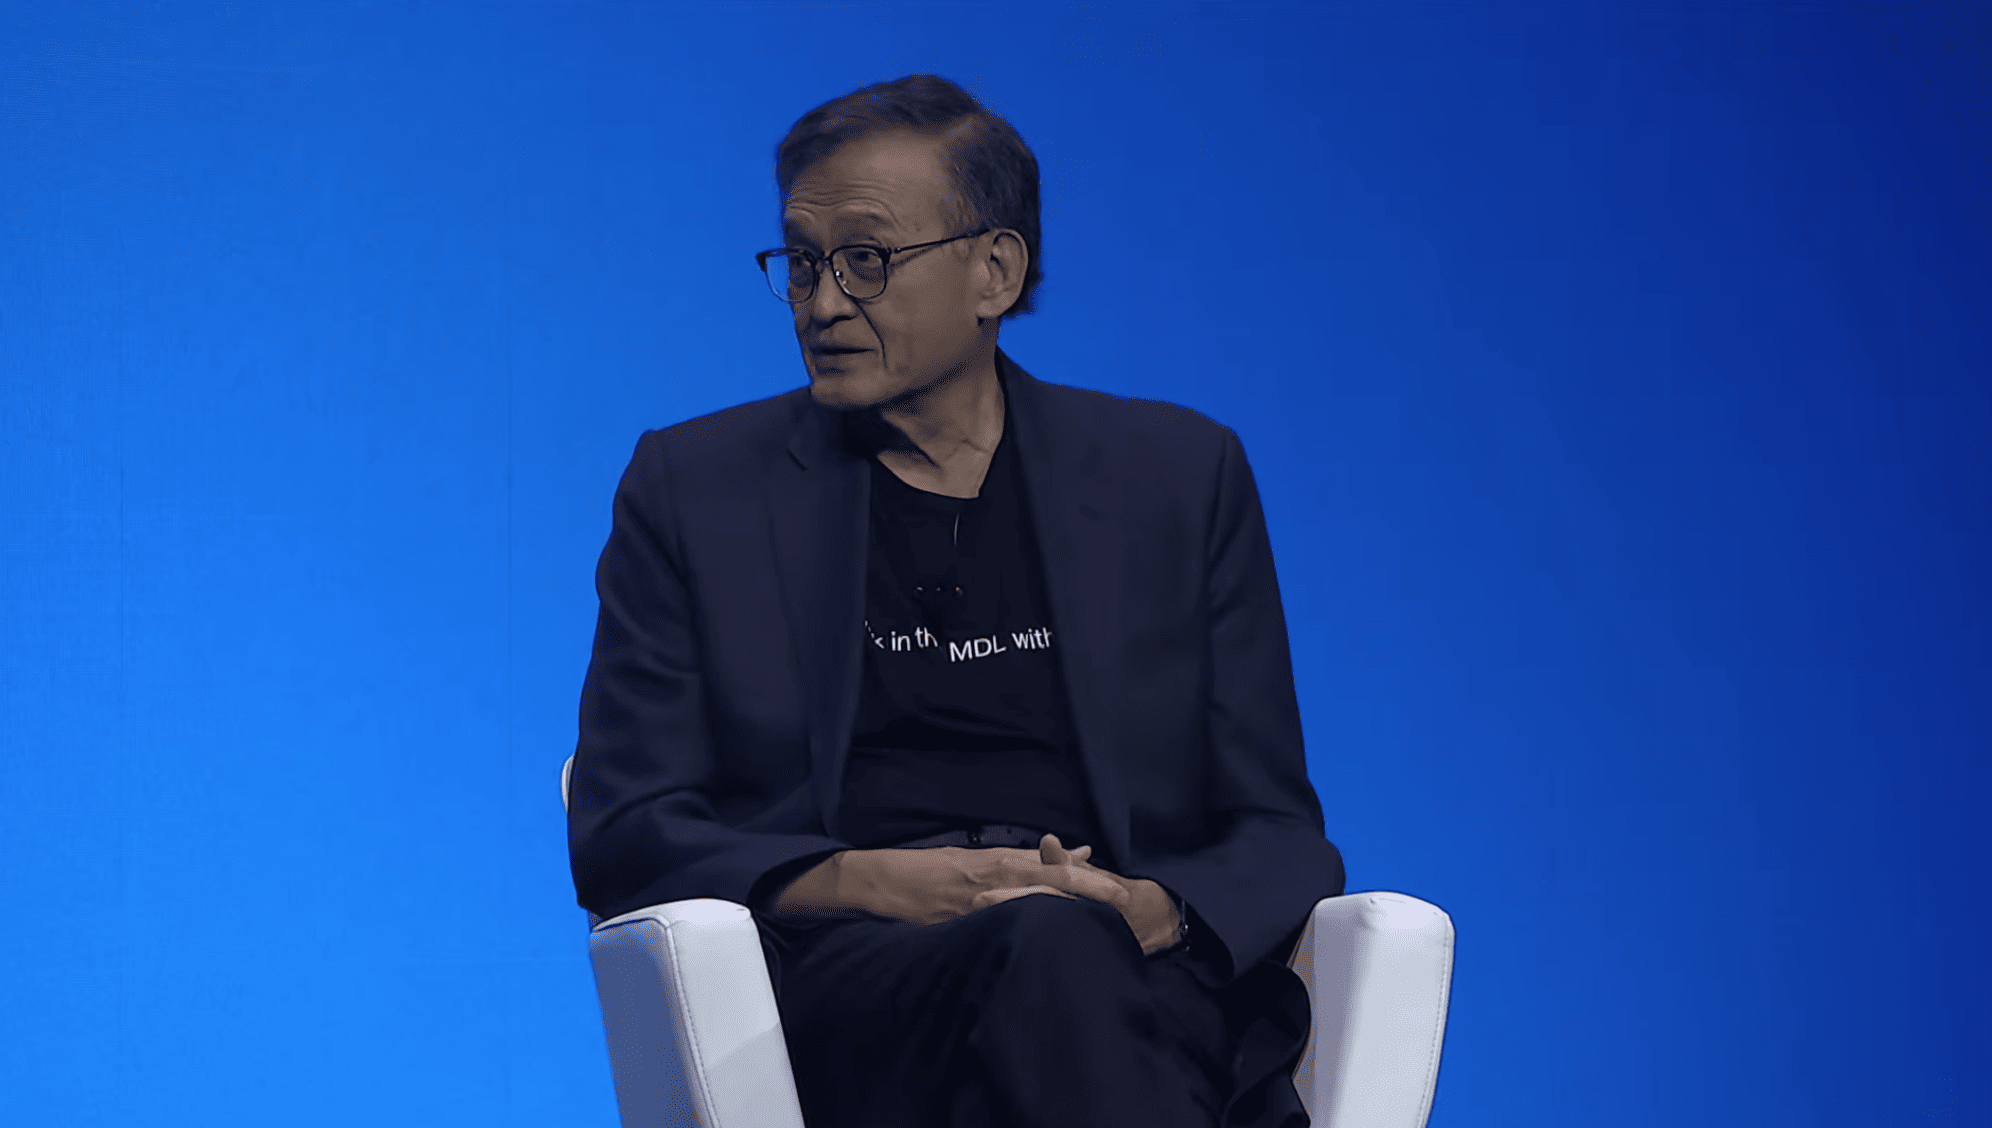
英特爾(Intel)執行長陳立武(Lip-Bu Tan)於美國時間 9 月 14 至 15 日,分別出席科羅拉多州的 Splunk .conf26 大會,以及加州聖塔克拉拉的 AI 基礎設施論壇,就記憶體供應危機、電力與散熱挑戰、先進封裝技術路線,以及英特爾晶圓代工復興策略發表演說。他透露 14A 製程鎖定 2028 年中量產,並擔憂全球 AI 晶片生產高度集中於台積電(TSMC)的格局「極度危險」,強調英特爾將承接本土 AI 晶片訂單的野心。
記憶體供應危機加劇,價格飆漲五至七倍
陳立武在 AI 基礎設施論壇上指出,他早在 2025 年初便警告記憶體將成重大供應瓶頸:「當時許多人沒有意識到,但現在已經應驗,且情況還會繼續惡化。」當前 HBM 需求爆量,三星(Samsung)、SK 海力士(SK Hynix)與美光(Micron)的供給仍追不上需求,去年至今價格漲幅高達五至七倍。
他表示,由於晶圓廠製造產能大幅向 HBM 傾斜,通用型 DRAM 與 NAND 記憶體同步陷入供給短缺,直接衝擊中低階手機與筆電製造商的備料成本與排程。陳立武透露:「部分業者因為取得不到足夠的記憶體,新品發表等時程已被迫延誤。」
廣告 - 內文未完請往下捲動

(三星 DRAM、NAND 報價雙漲超過 30%!蘋果點頭、Android 壓力大了)
「電力架構、微流體冷卻技術」成 AI 基建下一波投資重點
另外,陳立武點名電力與散熱是 AI 基礎設施業者必須正視的重要課題。在電力架構上,他認為低功耗運算設計與晶片間的高速互聯能力,將成為下一輪系統競爭的關鍵點。
散熱技術方面,陳立武透露英特爾正積極投資液體冷卻(liquid cooling)與微流體冷卻(microfluidic cooling)技術。相較於傳統風冷,液冷能提供更高的散熱密度;微流體冷卻則進一步將冷卻介質直接導入晶片封裝結構內部,被業界視為下一代高密度 AI 伺服器的核心基礎設施技術之一。
他也強調,隨著 AI 系統規模持續擴張,充足的運算能力與完善的資安基礎設施同樣不可或缺。
(什麼是微流道?台積電引領 AI 散熱「冷革命」,健策、一詮先卡位)
陳立武談台積電:95% 晶片都靠單一家台灣廠商很危險
在 Splunk .conf26 大會上,陳立武對當前的晶圓代工格局表達擔憂:「整個產業對一家台灣公司依賴程度高達 95%,這是極度危險的事。」
這番話指的正是台積電,Counterpoint Research 數據顯示,2026 年第一季台積電全球晶圓代工營收市佔高達 70%,遙遙領先三星與英特爾。輝達(NVIDIA)、AMD、蘋果(Apple)等一線科技巨頭幾幾乎都是台積電客戶,也反映了供應鏈過度集中的風險。
陳立武的論點與川普政府的半導體供應鏈自主化政策相互呼應,藉由接受美國政府的入股,英特爾明確傳遞了其政治定位與商業企圖:以本土製造優勢承接 AI 晶片訂單,在政策順風下挑戰台積電的市場份額。
EMIB 對決 CoWoS,14A 製程鎖定 2028 年中量產
在先進封裝技術路線上,英特爾以 EMIB 正面對抗台積電的 CoWoS。陳立武對 EMIB 表達信心,但也坦言基板(substrate)是當前最大的製造瓶頸之一。據悉,日本與台灣廠商已透過預付款鎖定大量產能,英特爾或正面臨基板貨源壓力。
(台積電副總:5.5 倍光罩 CoWoS 進入量產、ABF 載板成記憶體後最大瓶頸)
在製程進展方面,英特爾 14A 製程曾遭遇良率挫敗,但今年 4 月已成功打入特斯拉與 SpaceX 主導的 Terrafab 計畫,提供 14A 製程技術服務,首批產品預計 2028 年中出貨。
此外,英特爾今年 6 月延攬前 SK 海力士執行長李錫熙(이석희)出任先進封裝與後段製程技術執行副總裁,強化後段製程陣容。業界普遍推測,英特爾與 SK 海力士或有意在 HBM 底層邏輯晶片的生產上展開合作。
CPU 供給僅能滿足半數需求,AI 推論時代成推力
陳立武最後強調,英特爾核心產品 CPU 的戰略地位正在 AI 推論時代迅速提升:「當前 CPU 需求極為旺盛,我們只能滿足約一半客戶的需求,許多 CEO 致電向我表達歉意。」
在 AI 系統架構分工上,GPU 主導模型訓練階段的大規模平行運算;CPU 則在推論階段扮演調度角色,負責協調大規模 GPU 群集的協同運作,並管理各類應用程式的資源分配。
隨著 AI 代理的部署規模有望走向「數兆」規模、CPU 的需求缺口持續擴大,英特爾也有望佈局系統級機架整合市場。陳立武透露,目前輝達與 AMD 已將 GPU、CPU、網路與軟體整合為單一機架販售,而英特爾則積極與兩公司強化合作,在系統層級找到差異化定位,而非與其正面競爭。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。