

Google TPU 一年回本!聯發科(2454)擴大供應比重,博通守住訓練端


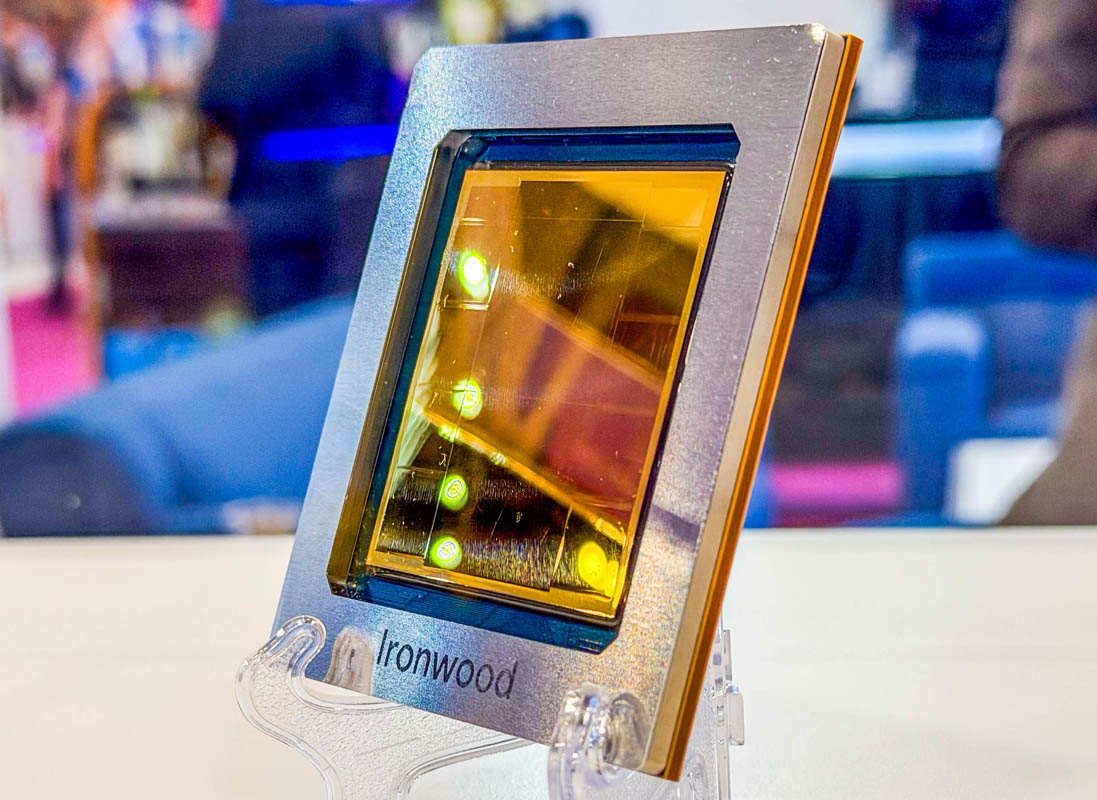
Google Cloud 執行長庫里安(Thomas Kurian)揭露自研晶片回收期僅約一年後,市場關注焦點轉向供應鏈,業界指出,Google TPU 訂單需求持續升溫,聯發科(2454)擴大供應比重、博通則握有訓練端晶片大單,且需求已從 AI 實驗室擴散至金融、生技與公部門。
(市場擔憂 CSP 資本支出是假議題?Google Cloud:AI 伺服器回收期不到兩年)
需求端客戶浮現:從避險基金到美國政府能源計畫
根據 DIGITIMES 報導,Google Cloud 執行長庫里安日前在高盛 Communacopia + Technology 論壇表示,Google AI 伺服器的整體投資回收期不到兩年,自研晶片 TPU 回收期更只需要一年,TPU 的建置需求已不再侷限於 AI 實驗室。
廣告 - 內文未完請往下捲動

Google Cloud 的 AI 基礎設施客戶已涵蓋金融服務、資本市場、高效能運算、公部門與研究機構,具體案例包括避險基金、德意志交易所(Deutsche Börse),以及美國政府用於能源領域的 Genesis Mission 計畫,隨著應用場景多元化,Google 必須針對不同運算型態開出更多 TPU 專案,可望成為台廠訂單的動能來源。
第三方實測:Google TPU v7 推論成本低於輝達 B200 與 B300
研究機構 SemiAnalysis 針對 Google 推出的第七代自研 AI 加速器 TPU v7 Ironwood 與輝達 B200、B300 進行 FP8 推論比較。在每位用戶每秒 100 個 token 的設定下,Ironwood 每百萬 token 成本約 0.181 美元,B200 為0.222 美元、B300 為 0.276 美元,分別低約 19% 與 34%。若切換至每位用戶每秒 20 個 token 的條件,Ironwood 的每美元 token 產出 B200 高出50.4%、較 B300 高出 96%。
但 SemiAnalysis 同時提醒,結果隨研發程度與延遲要求變動幅度很大,且 B200 在部分運算曲線區間仍勝過 Ironwood,此外 Ironwood 不具備原生 FP4 運算能力,在 FP4 的比較中輝達仍居領先。
台廠受惠!聯發科擴大供應比重,博通守住訓練端
供應鏈業者指出,聯發科(2454)在前幾次法說會中陸續上調 ASIC 業務規模,加上博通(Nasdaq:AVGO)的高速營收成長,都反映 Google 的 TPU 訂單動能仍在升溫。從供應鏈端觀察,確實也因應 AI 技術變化而開出更多不同規格,TPU目前已是輝達以外,需求規模最大的雲端 AI 晶片產品。
就兩家的分工來看,聯發科持續擴大供應比重、相關營收規模同步上修;博通則強調 TPU 訓練端晶片的訂單需求相當強勁,部分客戶的 TPU 採購專案仍掌握在博通手上,目前 Google 已預告下一代 TPU 將分流為訓練用的 8t 與推論用的 8i,兩者的設計需求差異明顯,對 ASIC 設計服務業者而言意味著更多切入點。
ASIC 業者競爭激烈?業界:供應商走向多元化
熟悉 IC 設計產業的人士表示,聯發科與博通未來仍會在市佔率上正面競爭,也會有更多同業加入戰局,不過該人士認為,Google TPU 市場擴大的速度,目前仍處於「大到所有人都能繼續成長」的階段,換言之,短期內市佔率的消長,可能惠及更廣泛的 ASIC 業者,形態也隨之多元化。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。