DRAM 缺貨成企業級 SSD 供應瓶頸!研報估 ABF 載板價格每季漲 15%


市調機構 TrendForce 在最新一期的供應鏈週報中指出,記憶體供應持續吃緊,且缺貨已從 DRAM 外溢到 NAND 端的企業級 SSD(eSSD)。DRAM 目前交期為 20 週,遠高於供需平衡時的 8 週,ABF 載板價格更預計自 2026 年第三季起每季上漲 10%至 15%。市場本週焦點落在美國聯準會(Fed)的 FOMC 會議紀錄,以及三星電子第三季的初步財報。
DRAM 交期拉長至 20 週,企業級 SSD 成為最大受害者
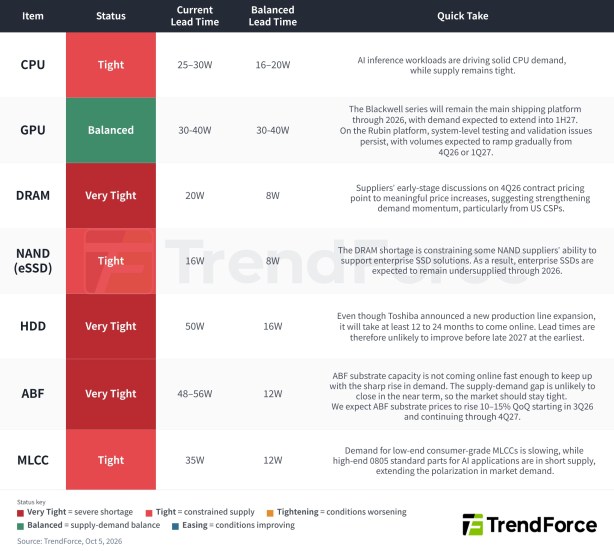
根據 TrendForce 的追蹤,DRAM 目前交期為 20 週,是供需平衡水準 8 週的 2.5 倍。供應商針對 2026 年第四季合約價的初步討論指向上漲,主要需求增長來自於美國雲端服務業者(CSP)。
廣告 - 內文未完請往下捲動


同時,DRAM 供應不足正限制部分 NAND 業者企業級 SSD 方案的出貨能力,eSSD 交期為 16 週,是平衡水準 8 週的兩倍,預期 2026 年全年都將供不應求。
這波緊缺並非短期現象。記憶體大廠美光(Micron)高層表示,目前無從得知供需回到平衡的時間點,並預估 DRAM 與 NAND 的位元出貨成長率,在 2027 至 2028 年分別僅有 20% 出頭與 20% 中段,兩個市場都將維持供應受限。
TrendForce 也認為,無塵室空間不足、HBM 排擠一般 DRAM 產能的比例上升,以及製程微縮帶來的效益遞減,都是原因之一。
(記憶體明年繼續漲!三星 HBM4 談判開價先漲 3 倍,美光曝 2027 年產能完售)
HDD 與 ABF 載板缺口最大,交期延宕三倍以上
若以交期相對平衡水準的倍數來看,缺口最大的是 ABF 載板與 HDD。以週報數據換算,ABF 載板交期為 48 至 56 週,約為平衡水準 12 週的 4 至 4.7 倍;HDD 交期則為 50 週,約為平衡水準 16 週的 3.1 倍。兩者都被列為「非常緊繃」。
HDD 方面,東芝雖已宣布新增產線,但至少需要 12 至 24 個月才能投產,TrendForce 對此認為交期最早也要到 2027 年底之後才可能改善。在 DRAM 與 eSSD 同樣吃緊的情況下,資料中心在儲存端幾乎沒有替代選項。
ABF 載板則是產能開出速度跟不上需求暴增。TrendForce 預期,載板價格將自 2026 年第三季起,每季上漲 10%至 15%,並持續到 2027 年第四季。對載板廠與相關供應鏈而言,這是明確的漲價訊號,也意味著高階晶片封裝的成本壓力將持續一段時間。
CPU、GPU 與 MLCC:AI 需求讓市場走向分化
在其他環節,CPU 被列為「緊繃」,交期 25 至 30 週,高於平衡水準的 16 至 20 週。TrendForce 認為原因在於,AI 推論工作負載正帶動 CPU 需求。GPU 雖作為唯一處於供需平衡的品項,交期本身仍長達 30 至 40 週,因此不代表需求疲弱。
(Meta Muse 引爆伺服器 CPU 需求、供應鏈交期翻倍:台美受惠股一次看)
TrendForce 預期,輝達(Nvidia)的 Blackwell 系列在 2026 年仍是出貨主力,需求可延續至 2027 年上半年;至於新一代 Rubin 平台,系統級測試與驗證問題仍待解決,預計自 2026 年第四季或 2027 年第一季起逐步放量。
被動元件方面,MLCC 交期為 35 週,約為平衡水準 12 週的 2.9 倍,列為「緊繃」。TrendForce 觀察到市場出現兩極化:「低階消費型 MLCC 需求放緩,但供 AI 應用的高階規格料件卻供不應求,使需求分化進一步加劇。」
三星接棒美光亮眼成績單,Q3 財報備受期待
美光最新財報營收達 542 億美元,季增 31%,非 GAAP 毛利率創下 87% 的新高,並預期下一季營收為 615 億美元。公司同時新增了 10 筆策略客戶協議,累計 26 筆,部分延續至 2031 年,且 2027 年產出已有逾 75% 被預訂。
三星預計在 10 月 8 日公布第三季初步財報,根據 FnGuide 最新共識,市場預期營業利益為 108.1 兆韓元,營收為 201.7 兆韓元。若符合預期,三星將首度單季營業利益突破 100 兆韓元,較第二季的 89.5 兆韓元成長約 21%。
三星此前表示已開始出貨 HBM4E 樣品,預期第三季 HBM4 營收將較上一季成長逾三倍。
FOMC 會議紀錄揭曉,市場關注聯準會態度
總體經濟方面,Fed 將於美東時間 10 月 7 日公布 9 月 15 至 16 日 FOMC 會議紀錄。該次會議一致決議升息 1 碼(25 個基點),將利率區間調高至 3.75% 至 4.00%,是暫停五次會議後的首度行動。會後公布的點陣圖偏向鷹派,年底利率中位數落在 4.1%,一度引發市場對新一輪緊縮週期的討論。
不過,隨後公布的 8 月核心 PCE 物價指數降至 3.0%,加上紐約聯準銀行總裁 John Williams 表示「無需急迫」,市場預期已轉向 10 月 28 日會議按兵不動。
這份紀錄將透露委員會內部哪一派更佔上風,包括有多少官員認為年內仍需再度升息,以及委員會如何解讀油價上漲與勞動需求降溫。紀錄公布後一週,10 月 14 日還有 CPI 數據出爐,將進一步左右利率預期。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。