

大摩稱 800V 敘事太悲觀!原生機櫃 2028 年落地、五檔功率元件股先埋伏


摩根士丹利在 10 月 12 日發布的半導體報告中指出,市場對輝達(NVIDIA)AI 機櫃 800V 直流供電的期待,遠超實際部署步調,後續對於「800V 延後」又過度悲觀。大摩指出,真正延宕的只有「原生 800V 機櫃」,整體電源架構的轉型方向並未改變。隨著預期回到較合理的水準,大摩看好近日登場的 OCP(Open Compute Project)全球高峰會,可能成為相關半導體晶片股的正面催化劑。
原生 800V Kyber 機櫃證實延後,Feynman 世代成關鍵
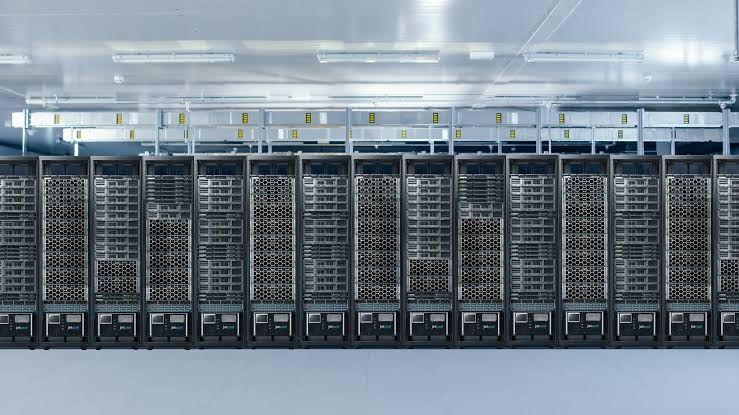
報告指出,原本市場預期,更深入的原生 800V 機櫃將隨 NVIDIA Rubin Ultra 世代的 Kyber 機櫃,在 2027 下半年問世。不過大摩表示,7 月與輝達進行非交易路演(NDR)後已寫明,Kyber 不再是 Rubin Ultra 的規劃機櫃形態並將被取代。
從輝達最新的產業路線圖來看,約 570kW 的第三代機櫃仍採用 54VDC 配電,大摩認為這與 Rubin Ultra 相符,因為先前預期的 Kyber 配置約為 600kW、144 顆 GPU。路線圖上第一個明確的原生 800V 機櫃架構,要等到後續約 1MW 的世代,也就是 Feynman 前後,時程約落在 2028 年。
廣告 - 內文未完請往下捲動


(800VDC 再等五年?高盛談 AI 推論:現有低功耗架構還能應付)
800V 其他環節持續推進:變的是「放量曲線」而非趨勢方向
大摩強調,不該把原生機櫃的延後,等同於整個 800V 架構轉型的停擺。報告列出幾項仍在進行的進展:
- 800V sidecar 已按計畫出貨
- 輝達預期 2027 年推出 Power Center
- VRM(電壓調節模組)的用量與價值,正隨 XPU 功率密度提升而持續成長
- 800V 生態系的參與者已擴大到 80 家以上
大摩的結論是,800V 的轉型方向沒變,變的是放量節奏。受影響最明顯的,是原生機櫃才會用到的機櫃內第一級高頻 DC/DC 轉換,其中又以氮化鎵(GaN)廠商的相關商機延後幅度最大。
(下一波 AI 基建浪潮在哪裡?Citrini 報告揭「SiC、GaN 與電力設施」成新投資方向)
大摩點名五檔功率元件股,成熟製程明年恐缺貨
在個股方面,大摩坦言受影響最直接的個股許多並不在其涵蓋範圍內,但多數具電源管理或功率離散元件曝險的股票都是受惠者,包括 Analog Devices(ADI)、德州儀器(TXN)、onsemi(ON)、Wolfspeed(WOLF)與 Navitas(NVTS)。
不過,大摩認為更大的影響可能在成熟製程晶圓廠的稼動率。報告指出,目前除了中國與德州儀器之外,成熟製程稼動率普遍偏高;800V 在本已強勁的類比晶片資料中心需求上再加一層動能,可能讓產能在明年逼近滿載,甚是出現缺貨。
(安森美 10 月起調漲!功率半導體三雄強茂、台半、德微迎量價雙升)
OCP 高峰會成焦點,電源與類比半導體吃香
大摩也提醒,這次進入 OCP 的市場氣氛與年初不同。3 月 NVIDIA GTC 後,該族群因路線圖更明確(包括 Rubin Ultra 的 Kyber NVL144)而被重新評價,但之後評價已經反轉,儘管前瞻預估持續上修。這也降低了 OCP 若能強化「800V 整體部署仍然完好」,進而帶來正面股價反應的門檻。
OCP 全球高峰會今年的電源議程更大,包括專門的 800V/HVDC 場次,被視為電源與類比半導體的潛在催化劑。外界關注會中各業者對 800V 時程與產品進度的說法,能否印證大摩的判斷。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。