Token2049 | 股票借貸明年超越加密借貸,AI Agent 推動閒錢上鏈


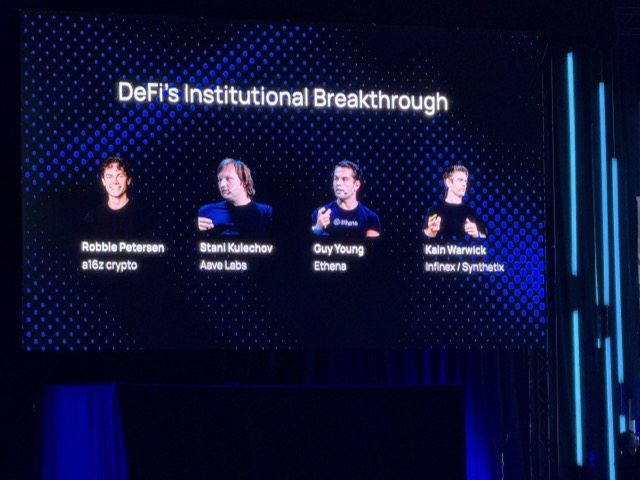
今日 TOKEN2049 的 DeFi 座談由 a16z crypto 投資合夥人 Robbie Petersen 主持,Aave 創辦人 Stani Kulechov、Ethena 執行長 Guy Young 與 Synthetix 創辦人 Kain Warwick 同台,討論 DeFi 如何繼續成長茁壯。
Aave 去年流動性峰值 760 億美元,USDe 約 150 億美元,Stani Kulechov 主張 DeFi 相對於銀行有優勢,且主張 AI Agent 普及後資金將流向鏈上。
代幣化股票借款利率約 5%,Aave 估明年超越加密借貸
會談中各大 DeFi 創辦人都對 RWA 的前景感到樂觀,剛經歷的熊市對他們重構產品有著深遠的影響。
廣告 - 內文未完請往下捲動


Aave 幾週前在 Base 上開放以 Coinbase 的代幣化股票抵押借出 USDC。Kulechov 表示,Aave 把在原生加密資產上驗證過的技術用到 RWA 上,在他看來,鏈上股票抵押借款的利率約 5%,比傳統場外借貸更便宜,他預期明年股票與 RWA 抵押借貸將超過原生加密資產借貸。
Young 則說明 2022 至 2023 年的熊市是如何引導他們重新設計產品,當時加密收益趨近於零,現實世界的無風險利率卻有 5%,幣價的波動明顯無法吸引投資人參與並支撐團隊存活,這些經歷催生出現在 RWA 的基礎架構。
Warwick 的觀察是,法規不確定與風險讓山寨幣比傳統股票更難投資,DeFi 建好的軌道因此轉而承接代幣化股票交易,等到法規明確、代幣與股權模式可以合併,才會迎來下一波代幣採用潮。
DeFi 協議轉做消費者 App,避免受制於第三方平台

面對 DeFi 走向大眾的願景,Ethena、Synthetix 和 Aave 不約而同的都認為必須築起自己的護城河,單靠第三方夥伴在業務拓展上幫助有限。
Young 表示,靠第三方交易所推廣不是長久之道,若 3 到 5 年後仍依賴別人的平台,會失去定價權與控制權。Ethena 在交易類與儲蓄類 App 之間選了後者,進而推出 Ethena Pay。
Synthetix 走的路不盡相同但遇上差不多的痛。Warwick 回顧,Synthetix 過去只做底層並獎勵第三方開發前端,結果出現五個不同介面體驗很差,早期加密圈認為協議與前端必須分開才算去中心化,實務上卻行不通。他現在經營的 Infinex 掌握前端體驗,後端則保持中立。
Aave 則從儲蓄切入,Kulechov 指出,全球通膨與生活成本上升,傳統銀行的存款利息卻接近零,Aave 要做的是讓非加密用戶也能輕鬆取得 DeFi 收益的全球儲蓄帳戶。
銀行存款利息 0.5%,Ethena 稱 DeFi 能給 5% 以上
踏入傳統金融後,Ethena的競爭對手變成傳統銀行與純網銀。Young 指出,銀行存款只有 0.5% 甚至不付利息,賺走中間利差,DeFi 則把 5% 以上的收益直接交給用戶,資產也由用戶自行保管。成本上,銀行在每個司法管轄區都要負擔合規、法務與執照,需要數千名員工,DeFi 協議靠智能合約運作,成本能降低 95%,天生就是跨國的科技業務。
Kulechov 則強調 Aave 是信用網路而非銀行,每有新的流動性加入,網路效應就會累積,借款人的資金成本下降,放款人的效率提高。他認為傳統金融機構最終也會把後台搬上鏈並整合 AI,因為智能合約更有韌性且更易於流動。
AI Agent 淘汰無息活存,資金流向久經考驗的協議
Petersen 拋出的最後一題是,若 AI Agent 把閒置現金優化到不再有零利率存款,DeFi 協議要怎麼獲利?
Warwick 認為 AI Agent 淘汰無息活存是必然,資金會流向安全且受信任的協議,並以運作多年的 Aave 為例,這種品牌帶來的信任溢價是傳統金融難以複製的。
Young 把 DeFi 的獲利來源稱為「打包信任」,協議若能證明經歷多輪週期都沒有損失用戶資金,資金成本就會下降,定價權也會提高。Kulechov 則指出,AI Agent 在鏈上開戶交易遠比在傳統銀行開戶容易,未來 AI 驅動的鏈上交易將多於人類。
Petersen 最後總結,若 AI Agent 追求收益、DeFi 又提供最佳的風險調整後收益,大量資金終將流向鏈上。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。