

800VDC 再等五年?高盛談 AI 推論:現有低功耗架構還能應付


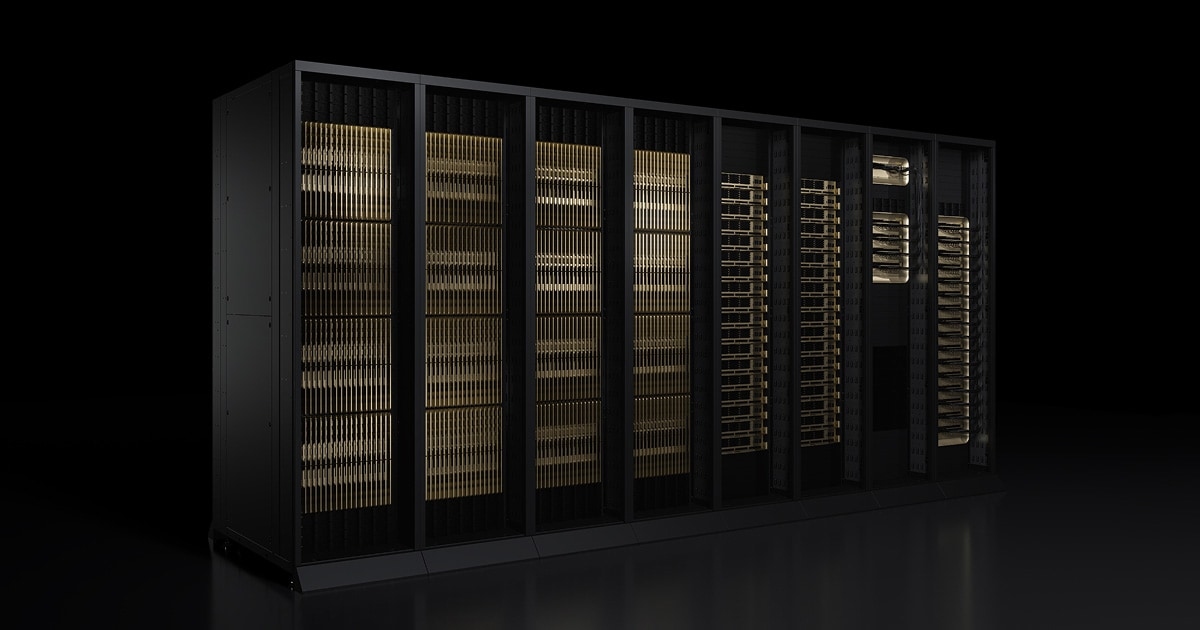
高盛(Goldman Sachs)股票研究部門於 2026 年 9 月 15 日發布歐洲跨產業報告,指出 AI 資料中心 800VDC 電力架構的導入速度比市場預期還要緩慢。報告強調,AI 推論(inference)工作負載的功耗遠低於訓練,現有低壓架構仍能應付,資料中心業者短期沒有理由全面升級至 800VDC。
800VDC 普及率預測遭下修,AI 推論市場強勢擴張成主因
高盛在報告中大幅下修 800VDC 架構的市佔率預測。根據最新估算,800VDC 在 2030 年預計僅佔美國新建資料中心的 21%,低於年初預測的 25%;歐洲則從 20% 下調至 17%。原因在於:AI 推論市場具有遠比外界預期更強勁的成長動能。
AI 推論與 AI 訓練的其中一項差異在於功耗密度需求的不同。訓練任務需要密集運算、高度平行的 GPU 叢集,但推論僅需將訓練完成的模型部署至終端用戶,單一機架的功耗密度低於訓練場景。
廣告 - 內文未完請往下捲動

(台達電 (2308) 傳與英飛凌簽百億長約!碳化矽 (SiC) 成輝達 800VDC 關鍵原料)
現有電力架構已足夠,投資「配電系統」不如投資「液冷散熱」?
報告指出,AI 推論工作負載的單機架最高功耗約為 150kW。在這個功率水準下,傳統資料中心的低壓架構仍能應付,無需全面撤換 800VDC 高壓直流配電。
報導認為,AI 推論資料中心在近期最可能的架構升級,並非電壓方面的革命,而是從氣冷(air cooling)切換至液冷(liquid cooling)。換言之,冷卻系統的現代化優先於配電架構的重建。
對資料中心業者與投資人而言,未來幾年內相對務實的技術投資路徑,或許是部署液冷基礎設施或其他散熱解決方案,而非急於撤換配電系統。
(什麼是微流道?台積電引領 AI 散熱「冷革命」,健策、一詮先卡位)
Nvidia Kyber NVL144 量產延至 2028,800VDC 再等五年?
對 800VDC 敘事而言,另一個負面訊號來自 Nvidia Kyber NVL144 的延宕。這架專為 Rubin Ultra GPU 設計的機架系統傳已推遲至 2028 年出貨,比原訂的 2027 年目標延後整整一年。
由於 Rubin Ultra 是目前已知功耗最高的次世代平台,單顆晶片 TDP 約達 2.3kW,整個機架功耗預估可達 227kW,是 800VDC 敘事最具說服力的前提。產品時程一旦後延, 800VDC 的商業化需求也向後推移,成了高盛「800VDC 五年內難以全面普及」的論點依據。
(台達電 2027 第一季投產輝達 800V HVDC、第二季放量,破除難產謠言)
電力設施過渡期將是混合架構,非一次性全換
不過另一方面,瑞銀並不認為 800VDC 完全無望,強調過渡期將是漸進的混合式架構,而非資料中心的全面重建。最可能出現的近期情境是:伺服器本身採用 800VDC 供電,但同一機房內的網路設備、儲存系統等其他基礎設施仍維持傳統低壓架構。
從更長期的架構演進來看,瑞銀認為電力系統的遷移將歷經四個重疊階段:從現有的 PSU 就地下降至 48/54V,到電源機架集中化,再到 ±400V 或 800V 旁側高壓配電,最終才是新建資料中心、以固態變壓器(SST)原生提供 800VDC。
換句話說,2028 年至 2029 年才是 800VDC 真正大規模貢獻的時間窗口。
供應鏈誰受惠?瑞銀點名電源管理廠與 MLCC
在 800VDC 全面普及之前,瑞銀認為真正的機會在於電力架構整體升級帶動的供應鏈價值提升,而非對單一電壓標準的押注,具體點名:
- 電源管理:看好台達電(2308)與光寶科(2301)佈局 Grid-to-Chip 完整方案,預計台達將維持約 40% 的市場份額
- MLCC:看好村田(Murata)、TDK、三星電機在高壓環境下的供需緊張
- 能源儲存:看好 Panasonic 與三星 SDI
- 電源半導體:看好德州儀器(TI)、亞德諾(ADI)與意法半導體(ST),對英飛凌(Infineon)持中立立場
總結而言,瑞銀與高盛想表達的是:AI 電力基礎設施的投資邏輯依然成立且強勁,但市場對 800VDC 時程的預期過於激進。2027 年前的成長動力來自出貨量與功耗的同步提升,而非配電架構的全面革命。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。