

SEMICON Taiwan 後記:FOPLP、玻璃基板、矽光子帶動五大新商機


隨著全球科技巨頭將資源大幅投注至 AI 與專用硬體,傳統消費性電子供應鏈正面臨壓力。在半導體產業中,AI 運算對效能與功耗的極限要求,正引爆一場由新材料、先進封裝到高精度設備的升級潮。財報狗(Statementdog)針對剛落幕的 SEMICON Taiwan 錄製 Podcast,討論晶圓代工訂單外溢、FOPLP(扇出型面板級封裝)、鑽石與碳化矽(SiC)散熱材料到 CPO 光學對位,各大前瞻技術正成為推動下一波半導體成長的核心引擎。
先進封裝外溢,OSAT 資本支出迎倍數爆發
過去 CoWoS 等 2.5D/3D 先進封裝主要集中於晶圓代工廠,但隨著終端晶片需求多元化,日月光(3711)、矽品、力成(6239)等封測廠(OSAT)及歐系大廠也開始大舉切入先進封裝領域。為了在學習曲線上複製並優化先進封裝流程,OSAT 業者資本支出(Capex)大多出現超過一倍的倍數級成長,大幅帶動台灣與全球設備供應鏈的訂單熱潮。
廣告 - 內文未完請往下捲動

同時,台積電預計將在 2030 年左右導入艾司摩爾(ASML)的 High-NA EUV 設備,反映出公司透過「延後導入」成熟規格以追求「最佳成本效益」的戰略考量。
散熱技術百花齊放,鑽石與 SiC 開闢降溫新路線
高功耗晶片使傳統散熱結構面臨極限,雙面水冷板與新一代導熱材料成為顯學。被視為第四代半導體關鍵材料的「鑽石」因其卓越的導熱特性,已進入研發(RD)階段;然而,合成鑽石(MPCVD)面臨基板尺寸偏小、成本昂貴以及與金屬焊接加工等挑戰。
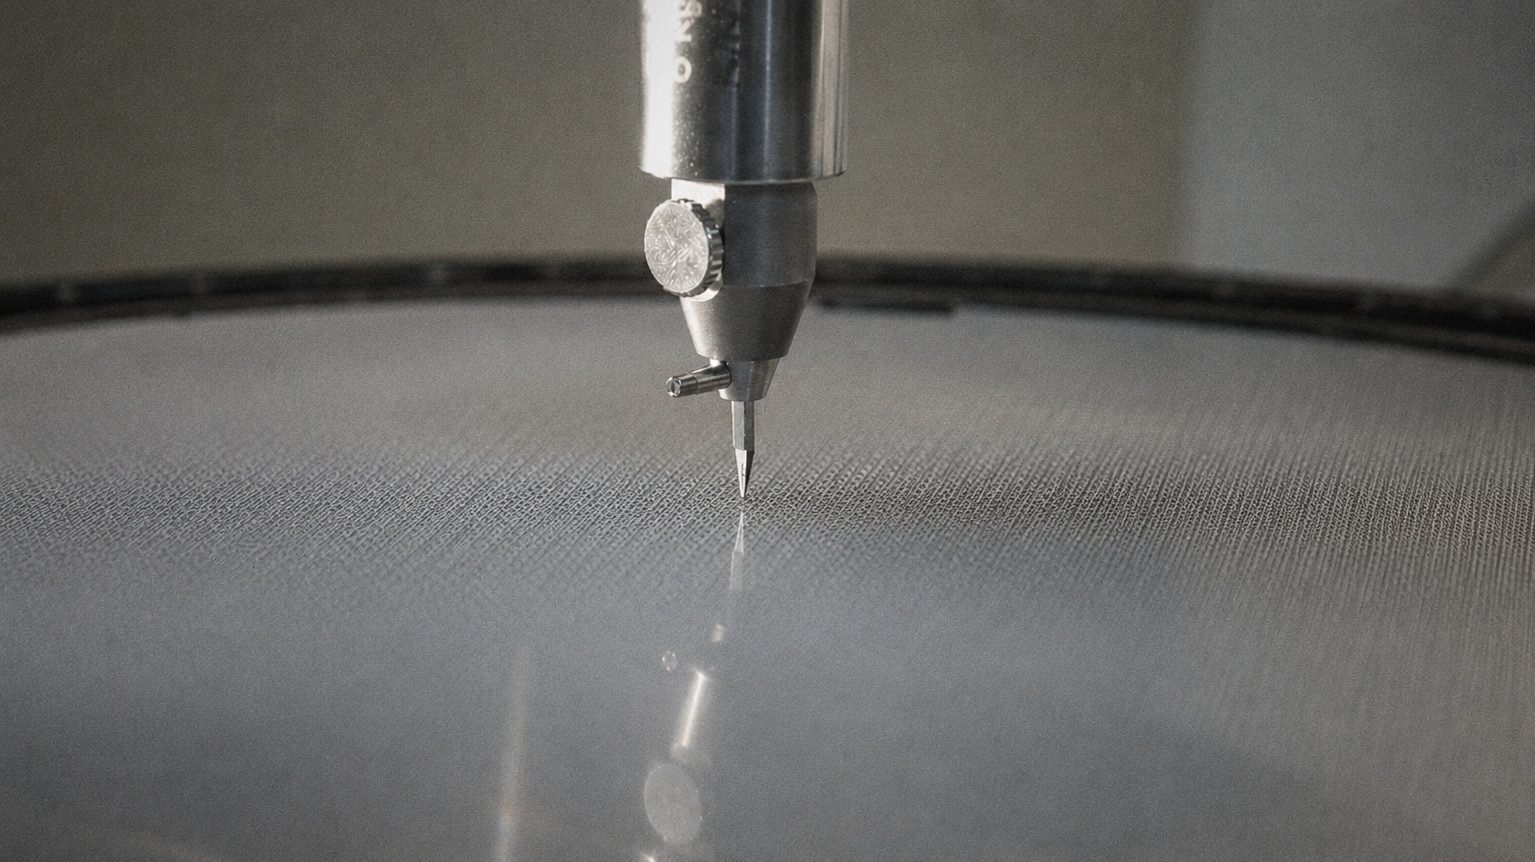
另一方面,絕緣型碳化矽(SiC)正被應用於光波導與散熱載板(Carrier Wafer),美國大廠 Coherent(COHR)展出 12 吋 SiC 晶圓,預示其規模化應用指日可待。同時,針對封裝中的晶片偏移(Shift)或黃光對不準問題,高精度的直寫與噴墨塗佈技術(Inkjet)能精確噴塗介電材料或導熱膠,並提供高效的補救方案。
(什麼是微流道?台積電引領 AI 散熱「冷革命」,健策、一詮先卡位)
晶圓級封裝漲價助攻,FOPLP 與玻璃基板迎商業化
隨著傳統晶圓級封裝(WLP)產能持續吃緊且價格上揚,成本具顯著優勢的 FOPLP 逐漸從概念邁向實際量產規劃。受到 800V SiC 電力元件(PMIC/RFIC)模組化需求的驅動,FOPLP 提供更高效率的面積利用率。
在技術演進上,玻璃基板(Glass Substrate) 的導入成為關鍵焦點,其能進一步擴大封裝尺寸,讓晶片得以整合更多 HBM 與光學引擎。
矽光子、CPO 崛起:高精度光學對位設備成競爭關鍵
CPO 技術帶來了高功率雷射與微米級光學對位的極高門檻。由於光學元件對位速度與精準度直接決定了產能與良率,設備商紛紛發展多軸對位平台(如 Stewart 平台)並結合壓電馬達或線性馬達技術,以提升微米級下的對位效率。
(光通訊下波漲勢在 CW 雷射?外資:LITE 毛利大贏 COHR、AAOI 代工吃量)
產業前瞻觀點:重點關注的五大設備與材料投資機會
針對未來的產業脈動與供應鏈佈局,財報狗特別關注以下五個深具潛力的發展環節:
- 歐洲設備擴產外溢:歐系封測廠與國際車用半導體大廠正加速擴張先進封裝產能,擴產訂單大幅外溢至具備成本與彈性優勢的設備業者。
- 散熱材料尚未標準化:包含鑽石散熱板、絕緣型 SiC 載板、液態銦金屬與導熱膠噴墨塗佈等新技術百家爭鳴,尚未形成統一規格,為材料與設備商帶來極高的創新利基空間。
- FOPLP 粗/細線寬分道發展:傳統 FOPLP 偏向粗線寬架構,適合 PMIC 與 RFIC 等電力元件封裝;而 Chip-last 搭配細線寬路線則向高階邏輯晶片滲透,兩者分道揚鑣並各自帶動不同的開槽、蝕刻與清潔設備需求。
- 光學對位平台高單價商機:CPO 與矽光子尚未邁入標準化生產,高精度的多軸對位平台技術門檻高,機台單價昂貴且利潤空間大。
- 玻璃載板相關設備契機:由 Glass Carrier 走向 Glass Substrate / Interposer,帶動玻璃切削、鑽孔、開槽及後段修補設備的升級需求。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。