

輝達 Vera CPU 成英特爾最大威脅?調查揭 18A 良率與 AI 代理需求成關鍵


輝達(NVIDIA)自研處理器「Vera CPU」被視為伺服器 CPU 市場的新變數,但根據一份通路調查,它短期內還撼動不了 x86 陣營。真正牽動 Intel 與 AMD 競爭的,是 Intel 18A 製程的良率進度、AI Agent 帶動的「機櫃外」CPU 新需求,以及 2027 年伺服器市場能否撐住成長預期。
報告顯示,Intel 2026 年伺服器 CPU 市佔預估從 2025 年的 65% 降至約 57%,AMD 約 30%,超大規模雲端業者自研晶片佔約 13%。Intel 正靠漲價與產品組合升級把 ASP(平均銷售單價)推高,但良率與市占流失仍是它最大的隱憂。
Intel 靠 18A 與產品組合升級推高 ASP,Q2 單價年增約 48%
通路調查指出,Intel 2026 年已對高階 18A 製程 SKU 進行三輪漲價,基本款則無。預期今年剩餘時間不會再有重大漲幅,下一波調整落在 2027 年第二季:隨著強化版 18A-P 在 Fab 62 量產,平均價格預計再上調約 10%,同時帶來約 10% 至 15% 的保守效能提升。
廣告 - 內文未完請往下捲動


Intel 第二季伺服器 CPU 的 ASP 年增約 48%,出貨量卻只成長約 10%。調查認為,兩者的落差主要來自產品組合改變:中高階產品佔總出貨量的比重,從約 10% 升至約 30%,加上高階型號本身漲價 20% 至 30%。
大客戶方面,AWS、Google、Microsoft 與 Lenovo 採年度量框合約,現有 SKU 享有價格保護,合計佔 Intel 伺服器 CPU 訂單約 50% 至 60%。不過,新一代高階 18A 產品被排除在舊合約的價格保障之外,2027 年的折扣級距也將收緊。另一個新增的大客戶是馬斯克旗下的 X,總訂單約 80 萬至 90 萬顆,分散在三個季度出貨。
(導讀台灣 CPU 供應鏈地圖:AMD、Intel、ARM 三大陣營誰通吃?)
AI Agent 催生機櫃外 CPU 需求,2027 年最高達 200 萬顆
調查中最值得關注的變化,是 AI Agent 工作負載帶動的「機櫃外」CPU 需求。這類需求不是把 GPU 塞進機櫃裡做訓練或推論,而是需要大量中高階伺服器 CPU 在機櫃外執行 Agent 任務。相關訂單在 2026 年第四季明顯加速,但今年的規模仍限於數十萬顆,主要用於概念驗證(POC)與小規模部署。
樂觀情境下,2027 年機櫃外 Agent 基礎設施的中高階伺服器 CPU 需求可達 100 萬至 200 萬顆,約佔伺服器 CPU 總出貨量的 16% 至 20%。
這類工作負載的硬體需求也與過去不同。在虛擬機環境中,考量尖峰與離峰的流量波動,一顆實體 CPU 核心通常可服務 4 至 5 位使用者。每位使用者約需 8 GB DRAM,DDR5 就足夠,HBM 對這種負載沒有明顯幫助。硬體優先順序依序為核心數、儲存容量、單執行緒效能與記憶體頻寬。這代表 Agent 需求偏好高核心數、成本效率佳的 x86 CPU,而非 GPU 與 CPU 緊耦合的設計。
(Meta Muse 引爆伺服器 CPU 需求、供應鏈交期翻倍:台美受惠股一次看)
18A 良率成 Intel 獲利關鍵,Fab 62 決定市佔能否止跌
Intel 18A 的表現,目前主要卡在良率。調查指出,18A 的損益平衡良率門檻約為 83%,具備 100 核以上可用核心的晶粒佔比不到 10%。Fab 52 的年底良率目標為 90%,達標後才能釋放健康的毛利;更進一步的改善則要看專為 18A-P 打造的 Fab 62。目前 18A 每季良品晶粒產出約 100 萬顆。
價格差距也反映了高核心數產品的稀缺:64 核產品售價約 3,000 至 5,000 美元,100 核以上產品約 10,000 美元。交期同步拉長,策略性大客戶約 3 至 4 個月,一般客戶則需 5 至 6 個月,主因是複雜高階 SKU 佔比提高。
調查認為,Intel 市占的穩定與回升,取決於 Fab 62 能否放出足夠的高核心數產品。在那之前,AMD 與超大規模雲端業者的自研晶片仍會持續分食市場。
(蘋果擬扶植英特爾當備胎?郭明錤曝光台積電危機與英特爾 18A-P 翻身機會)
輝達 Vera 短期不是最大威脅,Arm 遷移成本是主要門檻
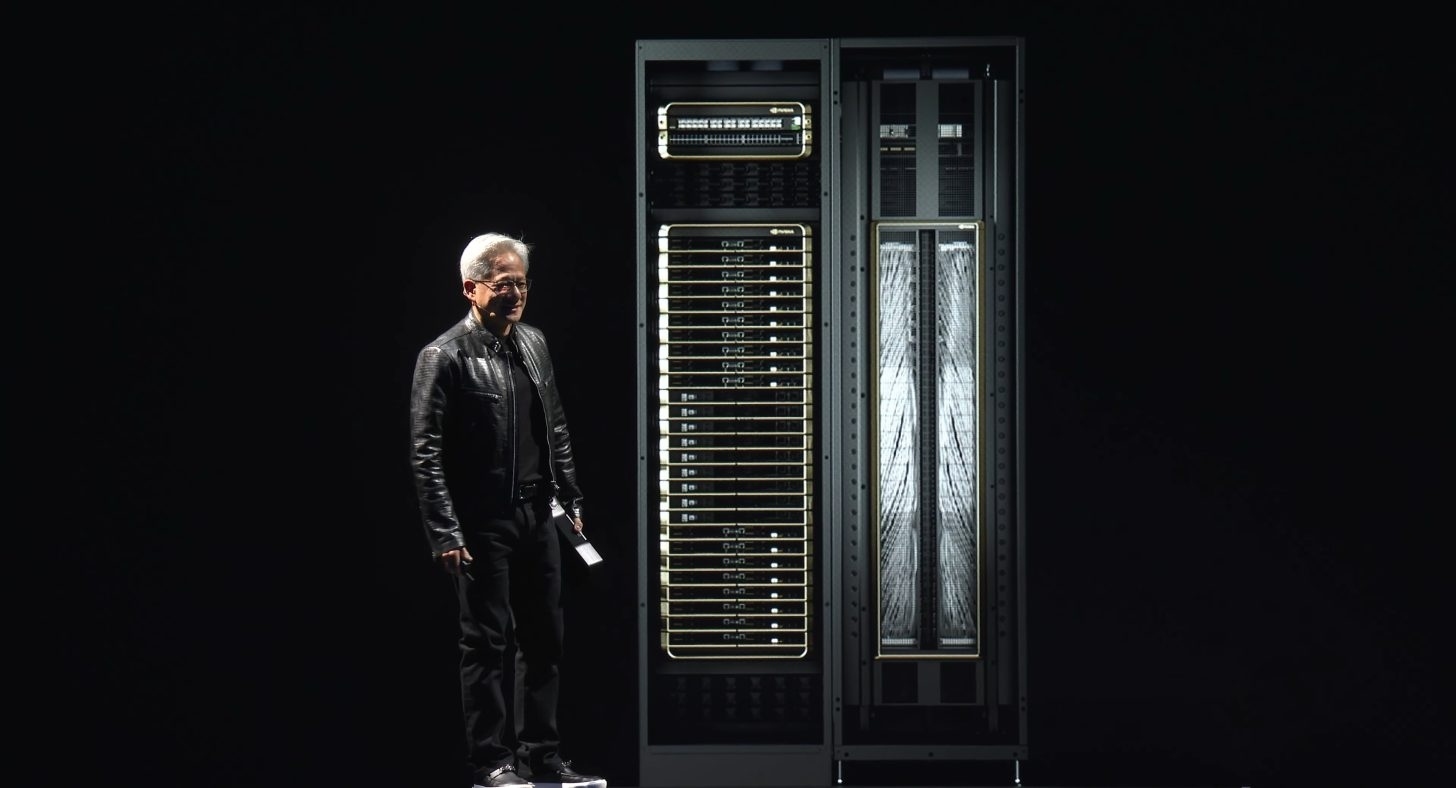
回到輝達的 Vera CPU,調查給出的答案相當保守:「輝達自研 CPU 短期內不太可能取代主要 x86 伺服器 CPU 客戶。它的優勢在於與 GPU 緊密耦合、處理重度 AI 運算,但對 Agent 方面的機櫃外工作負載而言,成本效益並不理想。」
另一個現實障礙是軟體,既有資料中心的軟體生態大多建立在 x86 之上,轉向 Arm 架構需要投入可觀的遷移成本,這是雲端與企業客戶最實際的顧慮。
展望 2027:Intel 內部出貨預估保守、2028 能見度不足
調查稱,Intel 內部估計 2027 年伺服器 CPU 總出貨量約 1,300 萬顆,其中 AI 伺服器 700 萬顆、傳統伺服器 600 萬顆,明顯低於管理層對外強調的雙位數成長論述。若機櫃外 Agent 需求強勁,總量有機會上看 1,500 萬至 1,600 萬顆。
至於 2028 年,能見度相當有限:AI 產業的獲利性尚不明朗,伺服器汰換週期也不確定,帳面折舊為三年,實際使用年限可能延長至五年。
消費端同樣不樂觀。2026 全年消費級 CPU 訂單預估超過 1.7 億顆,年增幅度有限,但下半年壓力明顯。終端產品價格大幅上漲,筆電約 30% 至 35%、桌機約 50% 至 60%,抑制了購買意願,通路庫存調整預期將拖累 2027 年第一季的消費端訂單。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。