

聯茂(6213)開盤秒攻漲停!日系外資調高目標價至 1,110 元


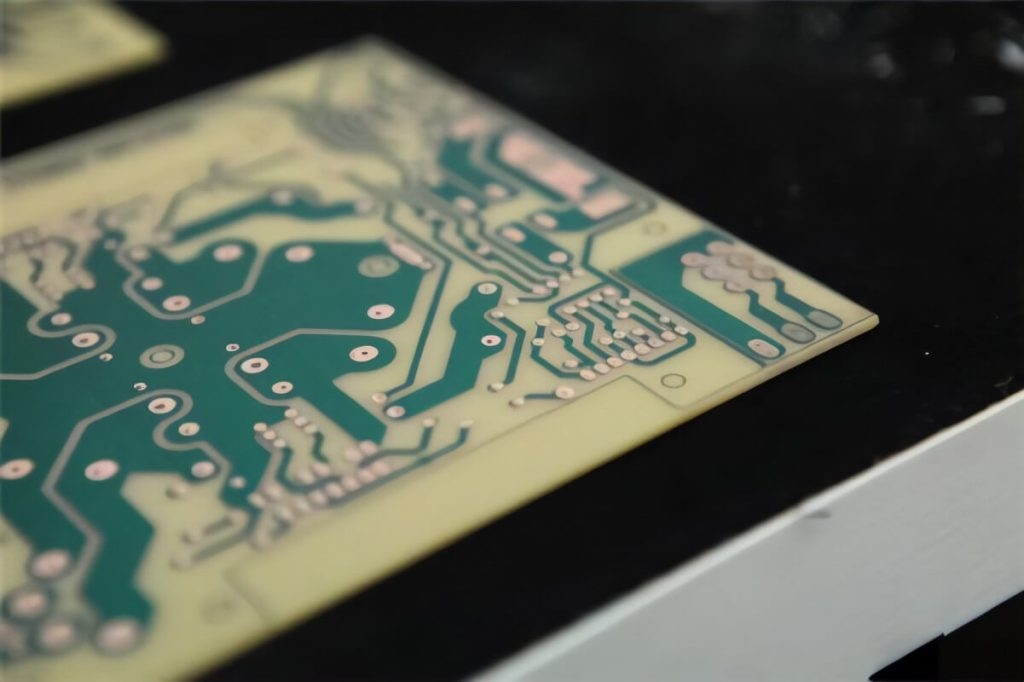
iteq-6213-limit-up-target銅箔基板(CCL)大廠聯茂(6213)執行長蔡馨暳表示,公司已做好產能和技術準備,高速成長有望再延續兩到三年。她強調,高階 CCL 的訂單能見度看至 2029 年以後,最新的 M10 材料也已送樣。受消息激勵,聯茂 21 日開盤 3 秒即漲停鎖死。
聯茂開盤 3 秒鎖漲停 823 元,董事長陳進財:訂單做不完
聯茂 21 日跳空開高,開盤 3 秒攻上漲停 823 元並鎖死,董事長陳進財日前形容,公司「目前最大的機會就是訂單做不完,最大的挑戰就是原料拿不夠」。
根據工商時報報導,聯茂受惠上游電子玻纖布缺貨,產品持續漲價,法人看好,明年起聯茂的成長動能將轉向 M7、M9 等高階材料放量,以及雲端大廠新客戶導入。公司規劃把月產能從今年的 570 萬張,擴充到 2029 年的 915 萬張。
廣告 - 內文未完請往下捲動


M9 通過美系大廠認證,法人看好 2027 年 M7 營收翻倍
聯茂表示,AI 資料中心使用的 M9 等級超低損耗基板材料,已在 2025 年下半年通過美系 AI GPU 大廠和多家 PCB 廠認證,很快就會放量。搭配石英布(Q 布)的 M9 產品預計 2027 年放量,用在 AI 加速器模組(OAM)板和正交背板。交換器的傳輸速度正從 800G 升級到 1.6T 甚至 3.2T,聯茂的 M9、M10 系列材料也已送樣給終端客戶和 PCB 廠認證。
聯茂對應 PCIe Gen 6 平台的 M7 等級材料,已通過各大伺服器代工廠和 PCB 廠認證,即將逐步放量。法人指出,伺服器平台升級會讓主板材料從 M6 換成 M7,聯茂在美系 CPU 大廠平台的市佔率超過五成,法人預估 2027 年 M7 營收有望接近翻倍。
聯茂還有哪些新商機?CPO、低軌衛星與雲端大廠 AI 晶片
聯茂也在開發完整的低熱膨脹係數(Low CTE)高速材料系列,對應共同封裝光學(CPO)需要的矽光子封裝板材,目前正和多家 HDI 與載板大廠送樣認證,法人指出,聯茂已向美系雲端服務供應商(CSP)送樣 M4 到 M10 全系列材料,爭取打入 AI 客製化晶片(ASIC)主板供應鏈。
公司透露,鑑於認證期大約一年,相關業務預計 2028 年起貢獻營收。泰國廠則供應低軌衛星地面接收設備所需材料,並承接同業退出後的轉單,預計 2027 年上半年開始營利。法人預估,聯茂 M6 以上高階產品的營收佔比,將從 2026 年的約 30% 提高到 2027 年的 40%。
玻纖布價格一個月漲兩次?外資上調聯茂目標價至 1,110 元
聯茂表示,上游的銅箔和電子玻纖布價格持續上漲,其中 E 玻纖布(E-Glass)供應最吃緊,有時一個月調漲兩次,公司對此陸續調漲產品報價以反映成本。
日系外資預估,聯茂第三季和第四季的產品價格將分別上漲約 30% 和 20%,高於先前預估的 20% 和 10%,2027 年上半年每季仍有約 10% 的漲價空間,第四季毛利率可望升到約 35%,並維持到 2028 年。對此,該外資將聯茂目標價從 600 元調高到 1,110 元。
不過也有法人提醒,待 2027 年上游新產能陸續開出後,漲價效益可能逐步趨緩。
2029 年月產能拚 915 萬張,泰國、無錫廠同步擴產
高階 CCL 供不應求,聯茂正加速擴充泰國廠和中國無錫廠的產能,強調相關設備都已下單。公司規劃,集團月產能將從 2026 年的 570 萬張,提高到 2027 年的 630 萬張和 2028 年的 825 萬張,2029 年達到 915 萬張。公司表示,未來會視總體經濟、地緣政治和市場需求彈性調整。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。