

玻璃基板落地加速!輝達籲兩年內完成導入,三星、LG 拼 2027 年量產


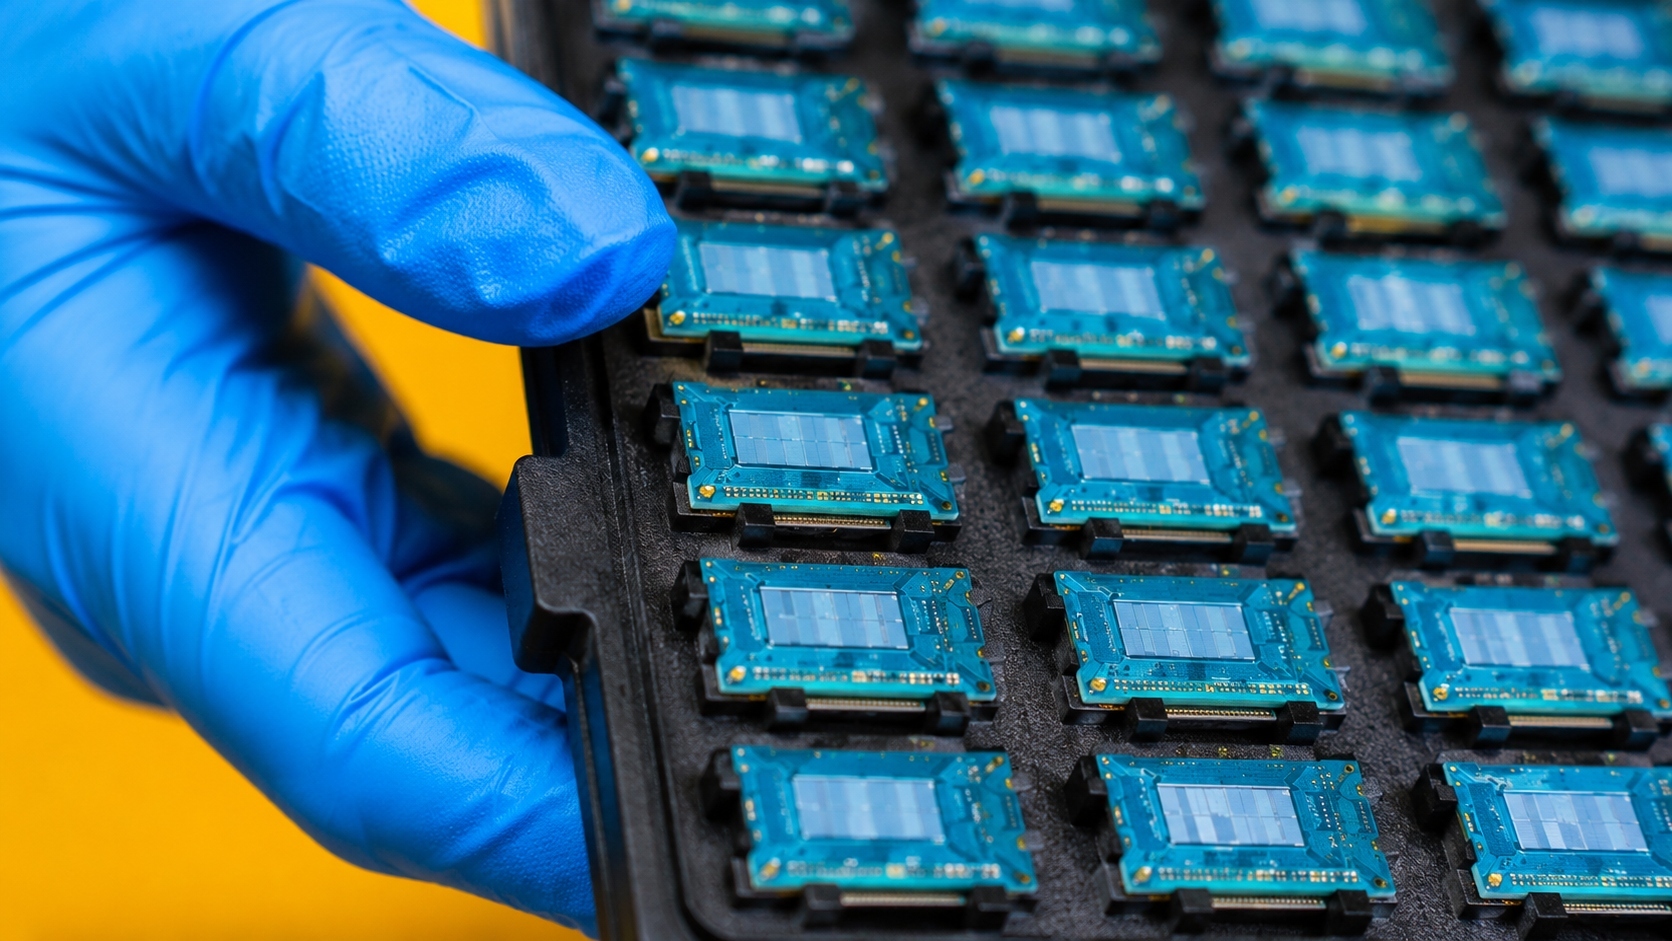
輝達(NVIDIA)昨日(22)傳出要求日本與台灣載板廠加速玻璃基板(glass substrate)開發,導入時程提前至 2028 年;三星電機透過合資公司鎖定 2027 年量產,中國京東方(BOE)則以最新的玻璃通孔(TGV)技術宣告進場,下世代先進封裝材料的供應鏈卡位戰已全面開打。
輝達施壓拼速度!玻璃基板落地時程提前至 2028 年
長期被視為「未來技術」的玻璃基板,正以快於預期的速度逼近商業量產。韓媒 KIPOST 報導,輝達已要求旗下載板供應商盡快完成玻璃基板開發,預期導入時程可能提前至 2028 年以前。
玻璃基板之所以備受半導體封裝產業關注,在於它從根本上改變了傳統有機載板的物理限制。以玻璃取代有機材料作為基板核心(glass core substrate),可大幅降低翹曲、提升尺寸穩定性,並支援更密集的導通孔配置,從而實現更高密度的晶片互連,而這正是 AI 時代大世代封裝最需解決的瓶頸之一。
廣告 - 內文未完請往下捲動


(一文看懂玻璃基板是什麼?三大優勢、瓶頸、上下游供應鏈名單全解析)
中國京東方進場了!面板製程優勢曝光
在這場競賽中,最引發關注是中國面板巨頭京東方(BOE)的正式入局。京東方董事長陳炎順於 IPC 2026 展會上公開表示,公司正準備投資玻璃基板量產線。
報導指出,京東方已生產出超過 100×100 mm、共 24 層增層(buildup layers)的玻璃基板,並完成內部可靠性測試,目前正以實際 CPU 與 GPU 在伺服器環境中進行客戶端產品驗證。公司目標是在 2027 年上半年前完成量產投資決策,分析機構則預估全面量產時間點落在 2028 年後。
技術面方面,京東方在展會上發表其首款深寬比達 15:1 的 TGV 玻璃核心基板, 較先前展示的 10:1 設計有所提升。深寬比愈高,代表在相同基板厚度下能形成孔徑更小的導通孔,進而支援更緊密的互連密度,是評斷玻璃基板技術成熟度的關鍵指標之一。畢竟,BOE 在玻璃核心基板、玻璃中介層(glass interposer)與玻璃載板(glass carrier)三條技術路線上均已深耕三年。
三星電機、SKC、LG Innotek 韓廠加快腳步,拼 2027 年量產
韓國廠商的佈局同樣迅速,且目前比中國更接近量產階段。三星電機計畫透過與住友化學子公司合組的玻璃核心基板合資公司 GlaSSEM 切入,目前已在世宗試產線生產原型,目標最快 2027 年啟動量產。
(三星電機攜日廠住友化學成立玻璃基板合資公司,拚 2028 年量產)
SKC 則選擇透過其美國子公司 Absolics 作為玻璃基板業務的主要推進平台,持續進行客戶評估與資格認證,並投資設備以改善生產良率,近期再度追加高達 921 億韓元的投資, 總計投入總額來到 3,731 億韓元。
LG Innotek 則以 2028 年量產為目標,並於近期 KPCA Show 2026 展會上公開展示玻璃基板技術,積極爭取下游客戶認可,為正式量產預熱。
供應鏈重塑:玻璃基板正加速走向量產現實
放眼玻璃基板供應鏈,原先以載板廠為主角的技術賽局,如今因京東方等面板廠的加入而加劇競爭。這些公司的優勢剛好在於大面積玻璃製程與精密蝕刻,與玻璃基板所需的製造能力高度契合,也讓量產提前變得更具說服力。
對台灣半導體封裝產業而言,玻璃基板技術的加速成熟同樣是一個需要密切追蹤的訊號。隨著輝達明確壓下 Deadline,日月光(3711)、欣興(3037)等本土封裝與載板廠也有望受惠。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。