AAOI 簽中國磷化銦龍頭五年長單!機構看好 InP 充足成光通訊放量底氣


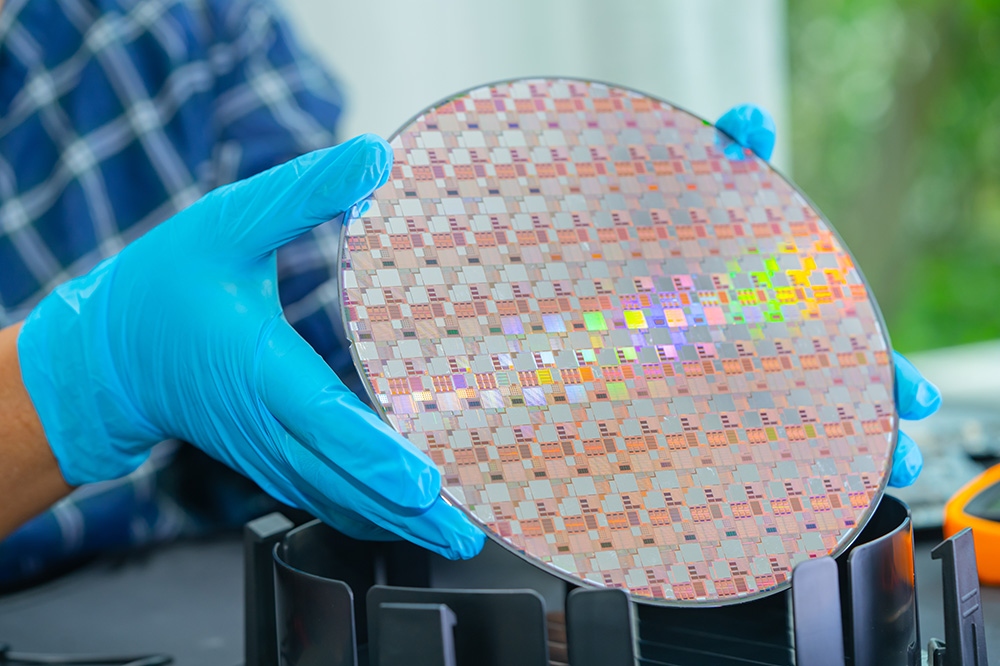
美國光通訊大廠 Applied Optoelectronics(AAOI)近日與中國磷化銦(InP)基板龍頭雲南鍺業(002428.SZ)旗下子公司雲南鑫耀簽訂五年長期供應協議,2027 至 2031 年每年採購 18 萬片 4 吋 N 型 InP 基板,合計 90 萬片,其中 2027 年度合約金額為 1.944 億美元。
投資機構 Rosenblatt 在 11 月 3 日發布的報告中給予高度評價,認為 InP 基板作為光通訊供應鏈最吃緊的瓶頸之一,這份長約等於替 AAOI 的 800G 及後續光收發模組放量鎖定了關鍵原料,對此重申對 AAOI 的「買進」評等。不過,合約能否順利履行,仍繫於中國的雙用途物項出口許可。
AAOI 簽五年 90 萬片 InP 基板長約:首年金額近 2 億美元
雲南鍺業 11 月 3 日晚間公告,子公司雲南鑫耀與 AAOI 簽署《長期供應協議》。AAOI 預計 2027 至 2031 年每年購買 18 萬片 4 吋 N 型 InP 基板,五年合計 90 萬片。其中 2027 年度合約金額為 1.944 億美元,相當於雲南鍺業 2025 年經審計營收的 122.46%。
廣告 - 內文未完請往下捲動
以此換算,每片基板單價約 1,080 美元(7,250 元人民幣),與市場資料顯示 10 月 23 日中國國內 4 吋 InP 基板均價 7,100 元人民幣相去不遠。
產能方面,雲南鍺業今年 4 月啟動的擴產專案預計建設 18 個月,將新增年產 30 萬片 4 吋產線,擴產完成後總產能可達每年 45 萬片。換句話說,AAOI 的年採購量就佔了其中 40%。
Rosenblatt:InP 成光通訊關鍵瓶頸,長約助攻自產雷射
Rosenblatt 認為,InP 基板是整條光通訊供應鏈中最吃緊的環節之一,而 AAOI 願意承諾五年、每年 18 萬片的採購規模,本身就透露出公司預期未來數年雷射與光收發模組出貨量龐大。
報告指出,穩定的基板供給解除了 AAOI 自家雷射生產的關鍵限制,而自產雷射正是 800G 乃至未來更高速光收發模組放量的基礎。InP 短缺已限制整個產業的產出,多年期供給讓 AAOI 更有信心向客戶承諾產能。
Rosenblatt 後續也將關注幾項細節,包括付款條件、是否有客戶預付款協助資金安排,以及部分雷射產出是否可能銷售給其他模組廠。
(全新、聯亞沾「光」!InP 基板連三漲,供應商認「有錢也買不到」)
每 1 美元基板撐 30 美元模組營收:基板漲價衝擊有限
Rosenblatt 進一步做了經濟效益推算。該機構認為,每 1 美元的 InP 基板約可支撐 30 美元的光收發模組銷售,因此 2027 年 1.944 億美元的合約,約可支撐每年 58 億美元的模組營收;以 AAOI 2027 年營收與產能目標隱含的混合平均售價約 500 美元計算,相當於約 1,200 萬個模組。若以固定價格推算整個五年期,可支撐的模組營收約 290 億美元。
這個數字與 AAOI 設定的目標相符:2027 年中資料中心光收發模組月營收達約 4.71 億美元,年化約 57 億美元。Rosenblatt 也指出,基板僅佔模組營收約 3%,即使基板價格上漲,對毛利率的影響也有限;而全期合約更能支撐 2027 年以後的成長,包括用於 ELSFP 與 CPO(共同封裝光學)的高功率雷射。
(光通訊下波漲勢在 CW 雷射?外資:LITE 毛利大贏 COHR、AAOI 代工吃量)
光通訊週期仍強勁:各廠積極擴產、Lumentum 收購案非利空
此外,Rosenblatt 也將這筆交易視為光通訊週期仍然強勁的第三個佐證,其他兩個論點包括:
- 光通訊製造商 Fabrinet(FN)上調產能目標:2027 年 1 月前達到約 100 億美元營收規模,2028 財年底約 130 億美元,短中期目標落在約 160 億美元,管理層也表示客戶需求仍具可持續性。
- CPO 專案具良好能見度:Rosenblatt 通路查訪顯示,收發模組、OCS、NPO 與 CPO 專案約有兩年能見度。
對於市場關注的 Lumentum(LITE)同意被 Marvell(MRVL)收購一事,Rosenblatt 認為這屬於策略性舉措,而非需求出現問題的訊號。LITE 剛公布強勁的 1Q27 財報,並指引 2Q27 營收季增約 27%,還簽下一份自 2027 年底起、為期三年的新 NPO 長約。Rosenblatt 判斷,邁威爾是為了結合電子與光子技術,迎接即將到來的 NPO 與 CPO 轉換。
基於以上,Rosenblatt 重申對 AAOI、VIAV 與 FN 的「買進」評等。
(邁威爾併購 Lumentum,LITE 股價為何反跌近兩成?「這兩廠」迎轉單)
風險浮現:出口許可、供應商集中與價格年度重議
儘管看好,這份長約仍有明確風險。雲南鍺業在公告中強調,《長期供應協議》屬於框架性安排,年度合約的履行取決於雙用途物項出口許可證的取得與維持;若許可審批不如預期,可能導致合約無法履行,甚至被取消。此外,合約以美元結算,亦面臨匯率波動風險。
Rosenblatt 也點出,主要風險在於對中國供應商的依賴:「在中美關係緊張下,出口許可可能被延遲或否決,部分客戶也可能偏好非中國供應來源,且價格每年重新議定,基板成本仍可能進一步上升。」
報告同時提到,若雲南鑫耀無法取得或維持許可,AAOI 可取消受影響訂單並要求退款,因此 Rosenblatt 推測合約可能涉及預付款。即便如此,該機構仍看好 AAOI 正積極透過補族 InP 供給缺口,推進雷射自產與模組放量的舉措。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。