

Citadel 創辦人 Ken Griffin 警告:AI 泡沫幾乎不可避免,GPU 恐重演網路泡沫悲劇


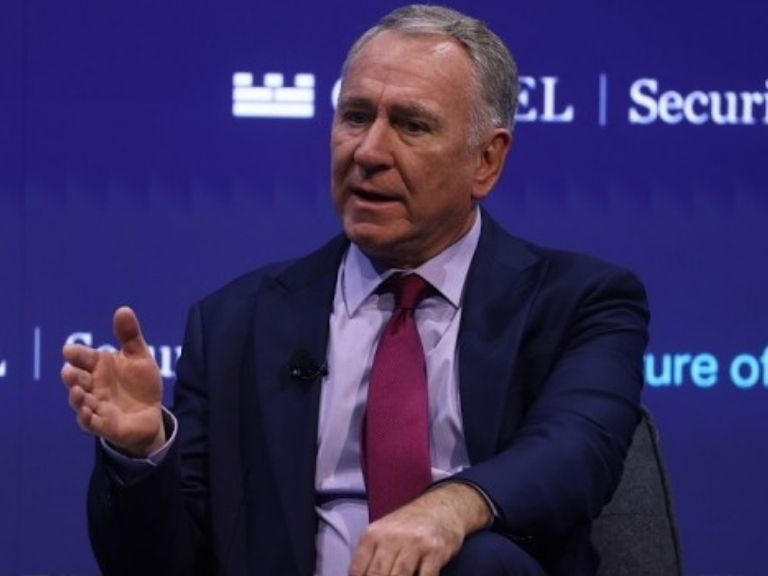
全球頂級避險基金 Citadel 創辦人 Ken Griffin 日前在 Citadel Securities 年度「Future of Global Markets」大會上,接受彭博記者 Dani Burger 專訪,針對人工智慧(AI)產業前景、GPU 供需、企業 AI 支出及金融市場近期波動提出看法。
Griffin 認為,當前 AI 熱潮中幾乎肯定存在局部泡沫,但他並不認為這意味著 AI 革命將會失敗。真正值得擔憂的是,當前市場給予 AI 基礎設施的估值,可能建立在過度樂觀的需求與定價假設之上。
廣告 - 內文未完請往下捲動


他特別警告,GPU 的商業模式與航空公司座位有相似之處,一旦供給超過需求,運算資源的價格可能快速崩跌,重演 2000 年網際網路泡沫時期光纖基礎設施過度擴張的歷史。
GPU 就像航空公司座位,一旦供過於求,價格恐自由落體
談到近期半導體類股遭遇賣壓,Griffin 認為,市場並非單純失去對 AI 的信心,而是投資人開始重新研究整條供應鏈的獲利能力。過去幾年,投資 AI 主題相對直接:既然科技巨頭準備投入數千億甚至上兆美元建設資料中心,投資人便可以買進雲端服務供應商、晶片製造商,以及台灣、韓國、日本的相關零組件企業。
但如今,市場開始提出更具體的問題:哪些企業真正掌握供應鏈瓶頸?目前的高毛利可以維持多久?兩三年後,需求是否仍足以支撐現有價格?
Griffin 特別提到 DRAM 記憶體與積層陶瓷電容(MLCC),指出這些領域目前確實存在供應限制,帶動業者取得極高利潤,但投資人已開始評估這種稀缺性究竟能維持多久。
至於 GPU,他則提出航空業的類比:「GPU 就像航空公司,營運的邊際成本非常低。」Griffin 解釋,當航空公司已經決定執飛一趟航班,額外出售一個空位的成本非常有限。即使票價只有 20 美元,也可能比讓座位空著更有利。因此,一旦航空市場出現運能過剩,航空公司便可能大幅降價搶客,導致票價快速下跌。
他認為 GPU 運算服務也可能面臨類似情況。如果未來 GPU 供給超過實際運算需求,資料中心業者為了提高設備使用率,可能競相調降價格,進而破壞原先依照高租賃費率建立的投資模型。
Griffin 更以 2000 年網際網路泡沫時期的電信產業為例,當年業者大量鋪設光纖網路,最終卻因供給遠超需求,產生大量尚未啟用的「暗光纖」(Dark Fiber),導致通訊容量價格大幅下跌。他警告,AI 基礎設施投資人也必須考慮類似風險。
GPU 可以用多久?高齡晶片的租賃收入不一定能持續
除了供過於求,Griffin 也特別點出 GPU 的經濟使用年限問題。目前市場上,部分已經使用五、六年的 GPU,仍然可以取得相當可觀的租賃價格。
然而,隨著新一代 GPU 持續推出、運算效率提升,以及 AI 工作負載逐漸轉變,這些舊設備是否還能繼續維持高價格,仍是未知數。Griffin 認為,投資人不能直接假設一顆 GPU 在第七、第八甚至第九年的營收表現,仍與現在相同。
這個問題對大量舉債興建 AI 資料中心的企業尤其重要。如果設備實際能夠產生高額現金流的時間比預期短,或者未來運算服務的租賃價格下降,資料中心的投資回收期便可能被拉長,進而影響整體專案的估值與融資能力。即使未來 AI 算力需求仍然持續增加,也不代表每一家投入 GPU 基礎設施的企業都能維持目前的利潤水準。
OpenAI、Anthropic 面臨企業成本壓力,開源模型成替代方案
Griffin 對 AI 投資報酬率的另一項疑慮,來自企業端的實際支出。他指出,美國企業運用 AI 創造經濟價值的能力相當不平均。部分技術領先的企業,已經開始精細計算各種 AI 模型的成本效益。
例如,企業可能只在需要最先進推理能力的工作上,使用 OpenAI 或 Anthropic 的高階模型;至於其他較簡單的任務,則使用成本低得多的開源模型。即使企業整體 AI 使用量增加,也不代表它們會願意持續支付最高等級模型的價格。
Griffin 指出,企業正在重新審視支付給 OpenAI 與 Anthropic 的帳單,確認相關支出是否真正轉化為生產力。訪談主持人也提到,市場傳出 Anthropic 在上市文件準備過程中,提出未來可能高達 7,500 億美元的支出規模。Griffin 認為,AI 公司一方面持續增加資本支出,另一方面企業客戶卻逐漸尋求降低模型使用成本,兩者之間確實存在潛在矛盾。
不過,他也強調,關鍵仍取決於模型未來能創造多大的價值。如果 AI 有一天能協助製藥公司突破癌症治療或其他重大醫學難題,企業可能願意為這類能力支付非常高昂的費用。因此,AI 模型未來的定價能力仍存在極大不確定性。
Ken Griffin:AI 幾乎肯定存在泡沫,但泡沫不代表技術沒有價值
面對市場對 AI 泡沫的討論,Griffin 並未否認風險。他直言:「此刻幾乎肯定存在一些泡沫,而任何對經濟產生根本性改變的技術革命,通常都伴隨著泡沫。」
Griffin 回顧 1999 至 2000 年的網際網路熱潮,當年許多網路公司的商業模式與估值都不切實際,但網路最終仍然成為現代社會不可或缺的基礎設施。
他甚至提到,自己至今仍希望當年沒有賣掉 Amazon 股票。在他看來,鐵路、網際網路等重大技術革命都曾經歷資本過度投入,但泡沫退去後,真正具有競爭力的企業往往能成為往後數十年的產業領導者。
AI 讓博士研究從六週縮短至數小時,但 Citadel 仍堅持人類創造 Alpha
儘管 Griffin 對 AI 投資泡沫提出警告,他也承認,過去一年 AI 的能力進步已經徹底改變自己對這項技術的看法。他回憶,Citadel 過去需要博士與碩士研究人員花費四至六週完成的高階白領工作,如今部分任務只要透過 AI 工具執行,幾個小時就能得到相同答案。
第一次親眼看到這種能力時,Griffin 坦言自己感到相當沮喪。因為這同時意味著白領工作可能受到衝擊、企業長期建立的競爭護城河可能迅速消失。但另一方面,Griffin 也開始意識到,AI 正為新一代創業者創造過去難以想像的機會。
他認為,當新創公司能以極低成本取得原本需要大型企業才能負擔的專業能力,未來可能迎來創業黃金年代。至於 Citadel 自身,Griffin 仍然堅持,人類研究員是創造超額報酬(Alpha)的核心。
他將 Citadel 的基本面投資工作與新聞業進行比較:最重要的是理解企業商業模式、市場規模、單位經濟及管理層誘因,並建立正確的投資敘事。
AI 可以協助研究部分資訊,但最終仍需要研究員將不同資訊整合,形成投資判斷。相較之下,交易執行反而是 Citadel 內部自動化程度最高的環節之一。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。