

大摩解析 AI 六大材料投資順序:「玻纖布、銅箔與光纖」最關鍵


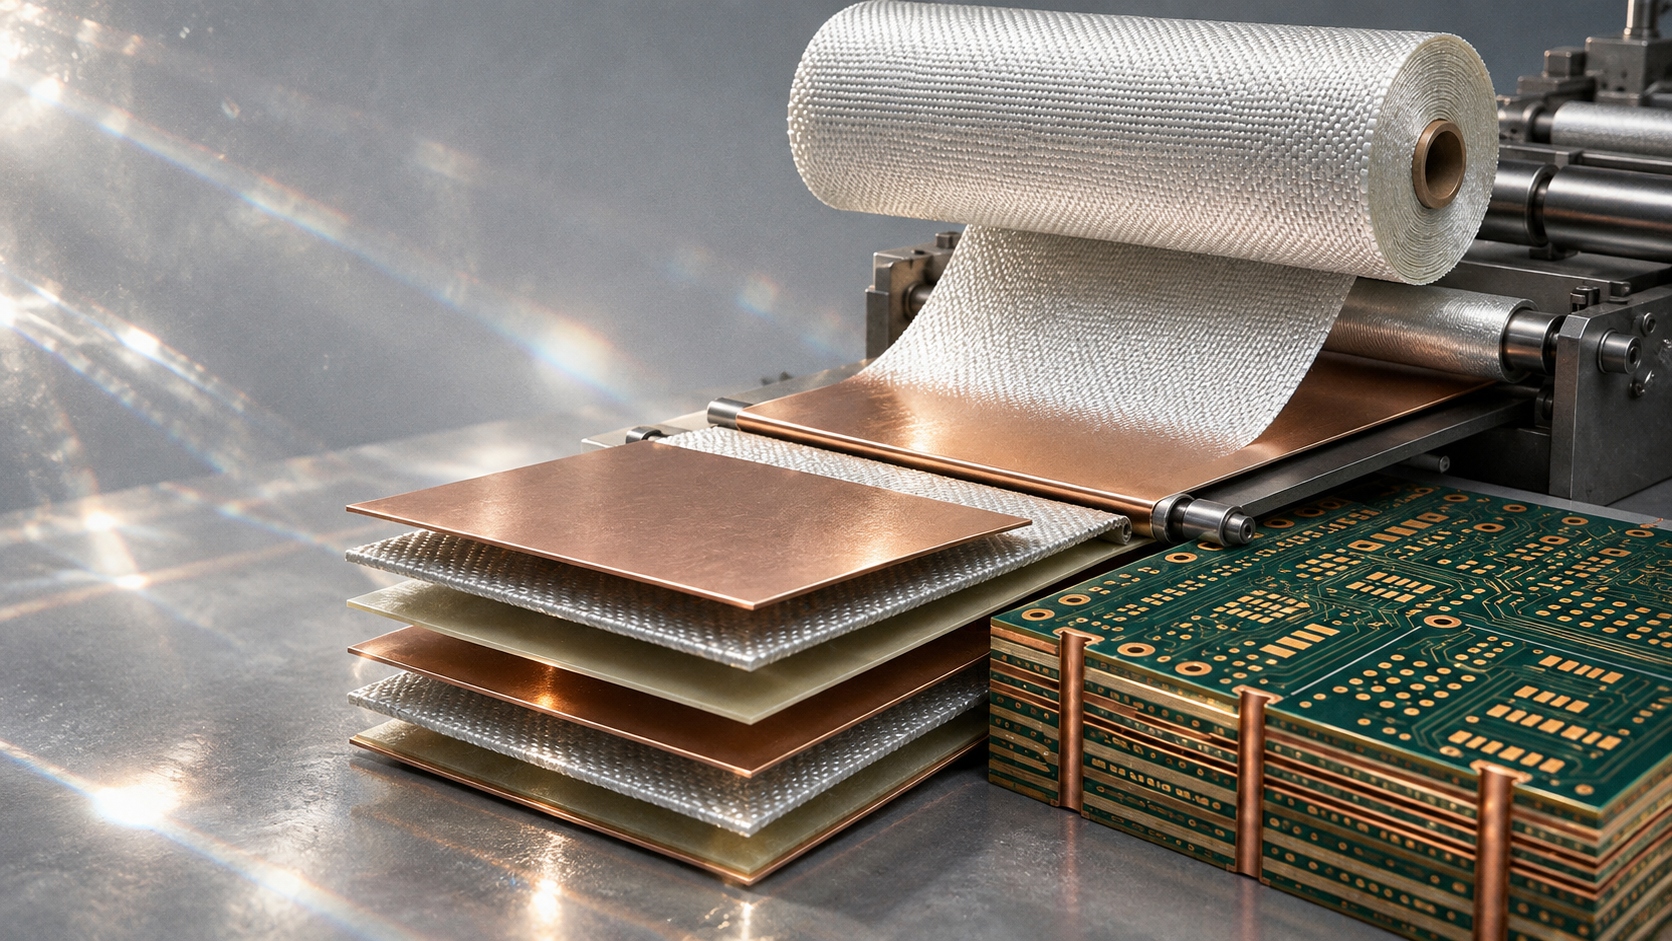
摩根士丹利(Morgan Stanley)於 9 月 13 日發布半導體產業報告《AI 基礎設施:材料超級週期(AI Infrastructure:The Materials Super-cycle)》,將分析視角從下游硬體鏈(GPU、伺服器)拉回至支撐 PCB 與 MLCC 生態的上游材料供應鏈。
報告認為真正尚未被市場定價的 AI 投資機會,已從硬體端流向「玻纖布、銅箔與光纖」等瓶頸材料,點名日東紡(Nittobo)、金居(8358)、康寧(Corning)等標的,認為它們對上游瓶頸的獲利敏感度最直接。
(SEMICON Taiwan 後記:FOPLP、玻璃基板、矽光子帶動五大新商機)
廣告 - 內文未完請往下捲動

AI 概念股漲多回檔,大摩盤點六大材料瓶頸投資次序
報告指出,這一波以 PCB、CCL 等材料供應商為主體的「AI 材料類股」,過去 12 個月股價已上漲 91%,但截至 9 月 10 日,也已從今年 5 至 6 月創下的 52 週高點回檔約 36%。
大摩對此認為投資機會沒有結束:目前 AI 材料類股 2026 年預估本益比約 26 倍,相較 PCB、CCL 類股約 35 倍仍有明顯折價。報告估算,到 2030 年 AI 與資料中心對 PCB、CCL 的需求分別將成長 6 至 7 倍,顯示這個估值缺口存在收斂空間。
報告同時對六大瓶頸材料做出明確排序:
- 高階玻纖布、HVLP4 銅箔:供給最缺乏彈性、漲價最有底氣、獲利能力最強的環節
- 光纖:基本面依然強勁,但由於已公告的擴產計畫陸續到位,中期風險報酬比不如前兩者
- CCL(銅箔基板):「核心持股」,受惠於需求量體與製程等級的雙重成長
- 電子級樹脂:需求成長明確但供給壓力較輕微
- 人造鑽石、鎢、鉬:週期更長、更偏技術替代性質的「選擇性題材」
瓶頸一:高階玻纖布,2027 年供給缺口恐擴大至四成
玻纖布作為 PCB 層壓板與先進基板不可或缺的補強材料,大摩認為它是四大瓶頸中供需最緊張的環節。
報告指出,高階玻纖布產能受限於日本豐田織機設備供給有限、高階紗線原料吃緊、加上技術門檻高,新產能短期難以到位。中國市場現貨價格今年來已翻倍,庫存水位嚴重不足,漲價壓力仍在延續。大摩估計,2026 年全球高階玻纖布供給缺口高達 40%,2027 年將進一步惡化,直到 2028 年才有望收斂至約 30%。
玻纖布概念股(大摩點名受惠標的):
- 日東紡(3110.T)
- 旭化成(3407.T)
- 中國巨石(600176.SS)
- 泰山玻璃纖維(002080.SZ)
- 宏和科技(603256.SS)
- 建滔積層板(1888.HK)
(PCB 載板下半年再迎漲價潮!CCL、玻纖布供應吃緊,欣興、景碩、南電受惠)
瓶頸二:HVLP4+銅箔短缺,AI 伺服器需求年增 260%
銅箔是 AI 伺服器 PCB 訊號傳輸品質的關鍵材料,而 HVLP4+(超低輪廓銅箔第四代以上規格)正成為 AI PCB 供應鏈中新的關鍵瓶頸。
報告引述 CBC Metals 數據,預估 2026 年 AI 伺服器 HVLP 銅箔需求將年增 260%,2027 年再成長 108%。同時,中國銅箔產能稼動率已達九成,大摩模型顯示 2027 年供給缺口將達約 31%,短缺格局確立。
銅箔概念股(大摩點名受惠標的):
- 三井金屬(5706.T)
- 金居(8358.TWO)
- 古河電工(5801.T)
- 樂天能源材料(020150.KS)
- 江西銅業(0358.HK)
(金居員工認股權與庫藏股轉讓策略,讓員工鎖定 AI 成長紅利)
瓶頸三:光纖價格創七年新高,資料中心用量暴增 10 倍
AI 基礎建設快速擴張,帶動資料中心內部與資料中心之間的數據傳輸需求飆升,光纖也因此成為次世代連網的關鍵瓶頸材料之一。
報告指出,超大規模 AI 資料中心的光纖用量,可能達到傳統資料中心的 5 至 10 倍。在此背景下,大摩預估 2025 至 2030 年 AI 驅動的光纖需求年複合成長率(CAGR)將超過 20%,強勁的需求已推動光纖價格站上七年高點,供給端持續吃緊。
光纖概念股(大摩點名受惠標的):
- 康寧(GLW.N)
- 藤倉(5803.T)
- 古河電工(5801.T)
- 長飛光纖(6869.HK)
(解析輝達秘密收購全美「暗光纖網路」背後動機:機構點名康寧、思科將受惠)
CCL 與電子級樹脂:量價齊揚的第二層概念股
CCL
除了三大瓶頸材料,大摩也將 CCL 列為「核心持股(core preference)」。報告估算,全球 CCL 總潛在市場(TAM)將以約 20% 的 CAGR,從 2025 年約 190 億美元成長至 2030 年約 470 億美元;其中 AI 與資料中心相關 CCL 需求,預期將從 2025 年約 40 億美元、暴增逾 7 倍至 2030 年約 300 億美元,成為 CCL 產業成長的主要動能。
推力除了需求量體,也來自製程升級:從 Blackwell 世代的M8,躍升至 Rubin 世代的 M8.5,並預期在 Feynman 世代達到 M9/M10 規格,帶動單位產品價值含量同步走高。
CCL 概念股(大摩點名受惠標的):
- 村田製作所(6981.T)
- 太陽誘電(6976.T)
電子級樹脂
電子級樹脂則被大摩視為「AI 與先進封裝的新興受惠者」,主要受惠於 AI/HPC 與先進封裝對 BC/RDL 材料的需求,以及高速傳輸應用加速低損耗 CCL 樹脂(PPE/OPE、BMI、氰酸酯)滲透率提升。
電子級樹脂概念股(大摩點名受惠標的):
- 三菱瓦斯化學(4182.T)
- DIC Corporation(4631.T)
- 日本化藥(4272.T)
- 組合化學工業(4996.T)
- 日本曹達(4041.T)
- 電化(4061.T)
(台虹連三日鎖漲停!輝達「無布化」革命助攻 PTFE 題材噴發,概念股一次看)
此外,大摩也提到人造鑽石、鎢、鉬三項材料具備「更長週期的題材選擇權」,但漲價確定性與時程仍取決於技術採用進度與材料替代速度,屬於報告中相對邊際、具體效益仍不明朗的觀察標的。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。