馬斯克一手打造自有 AI 供應鏈?訪談曝 PCB、光學模組、散熱硬體成瓶頸


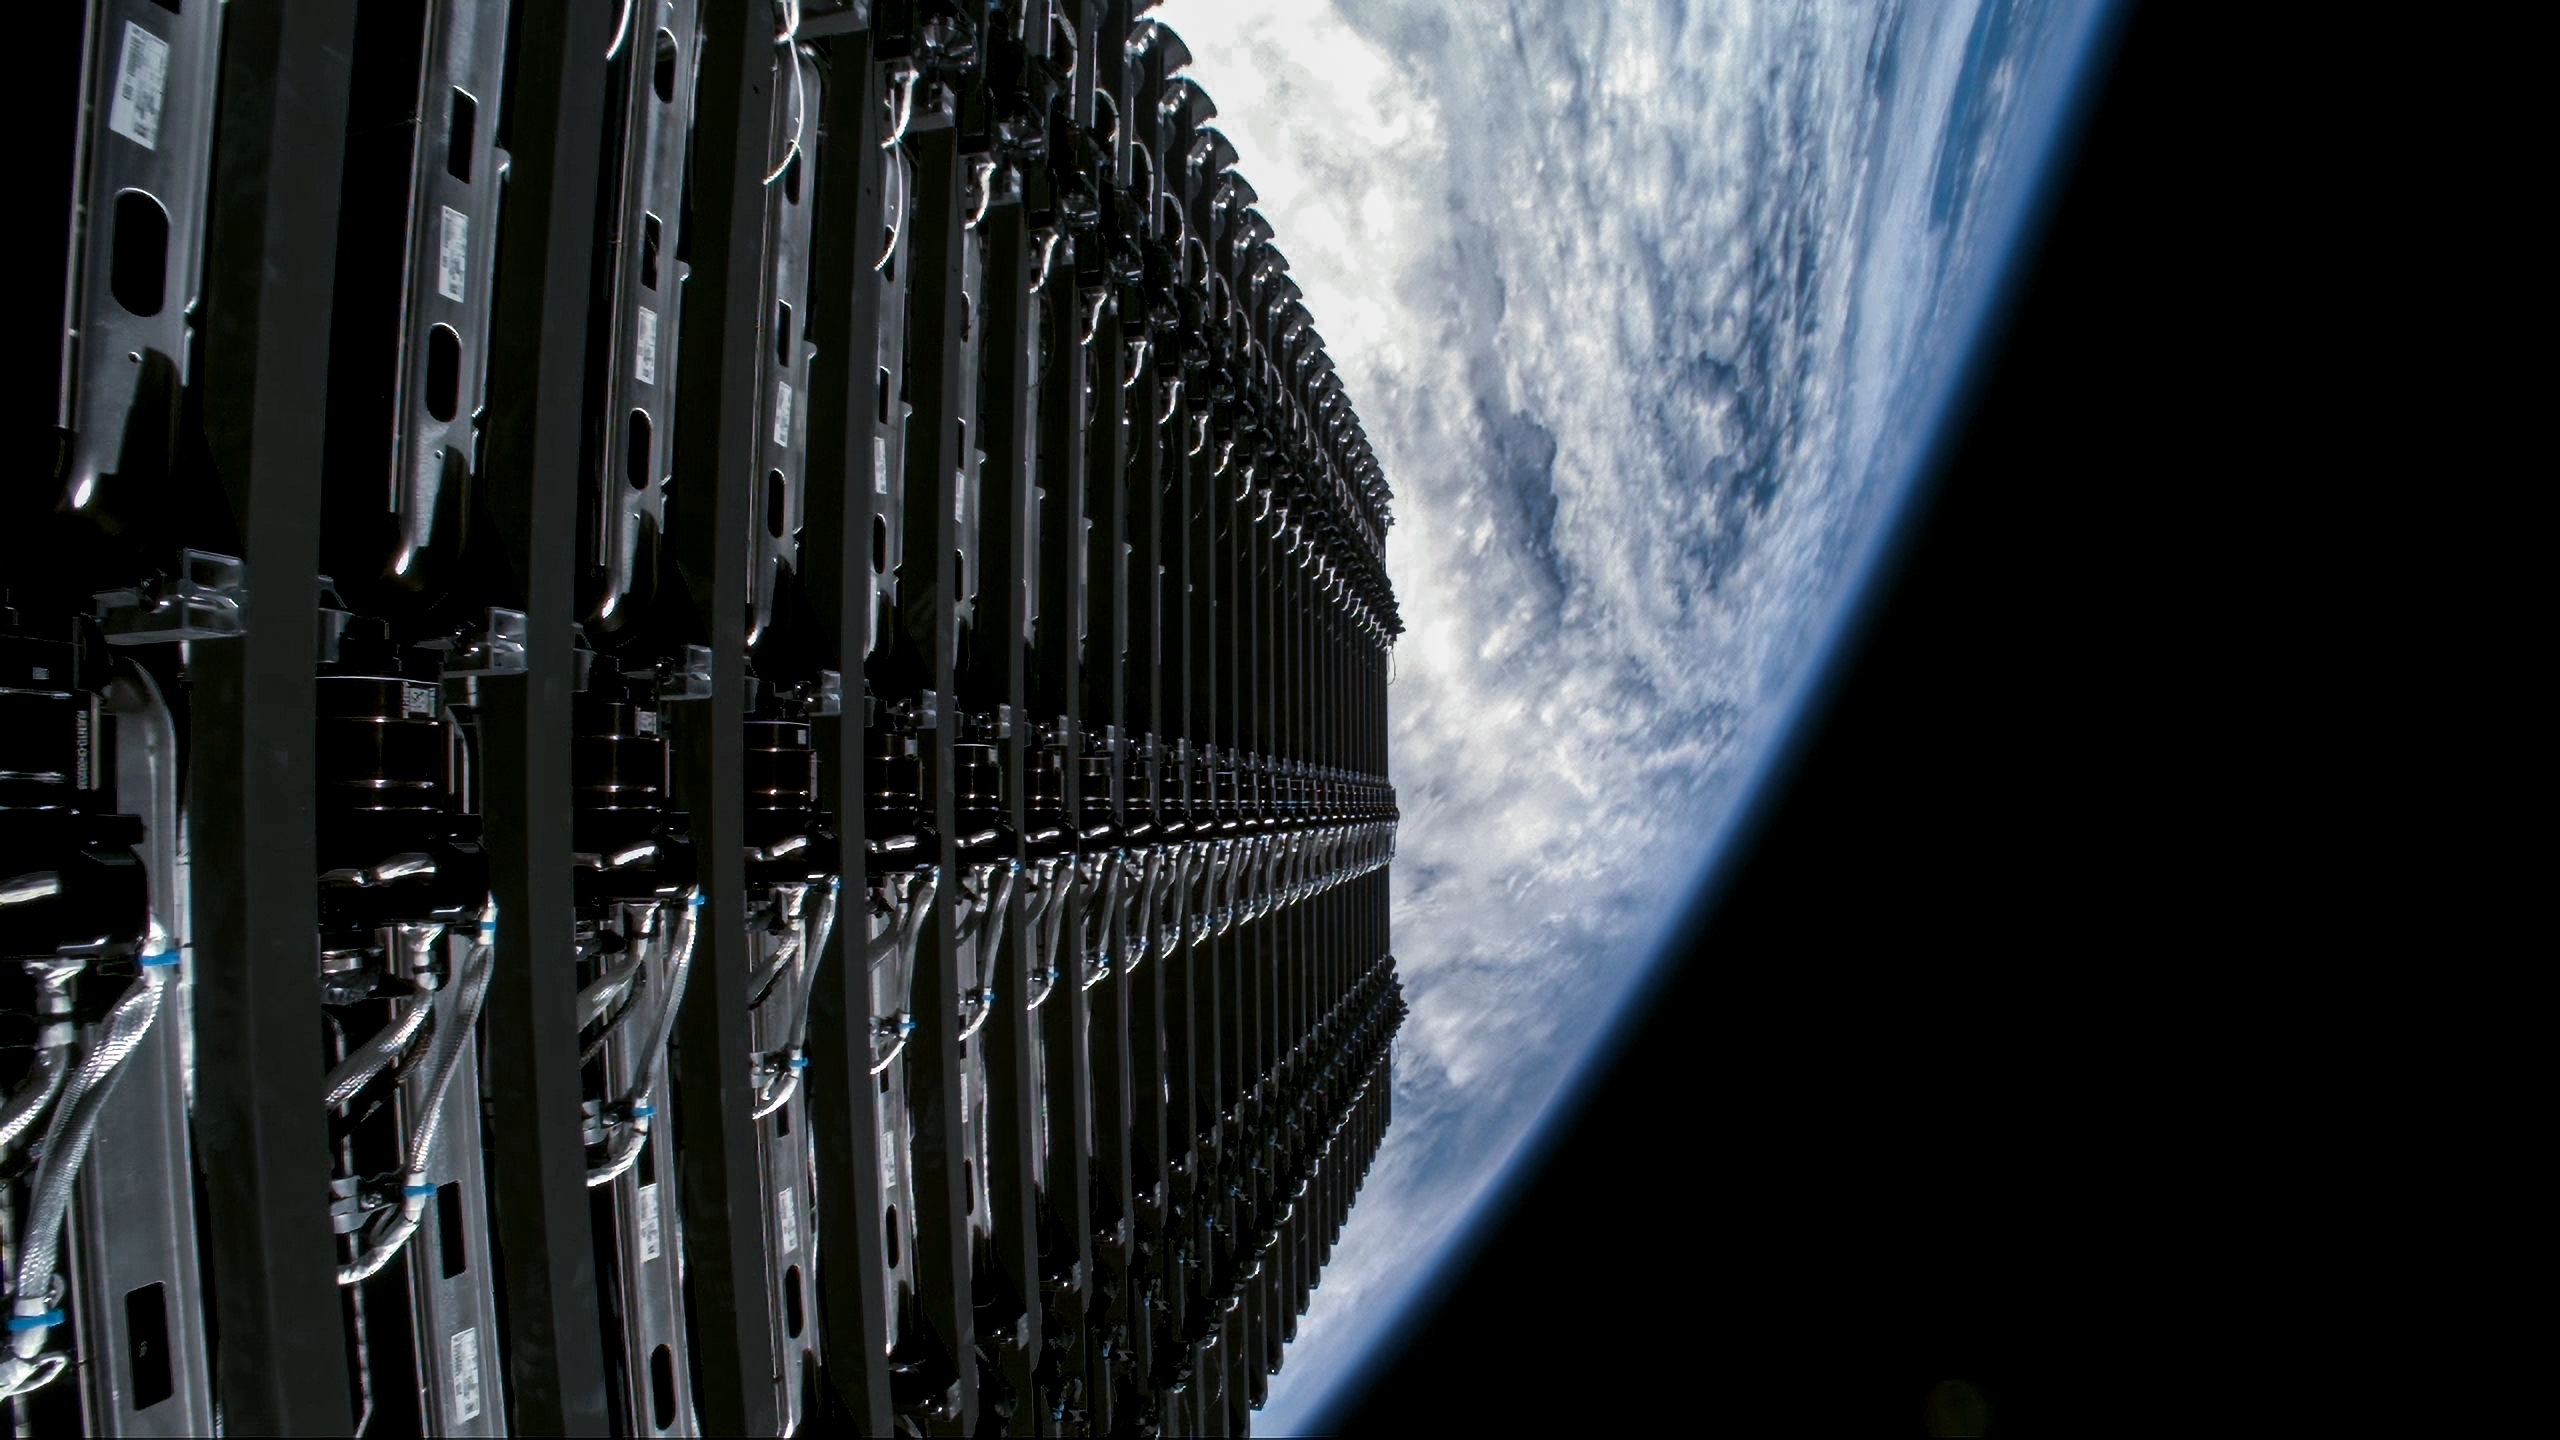
Substack 專欄 WK 近日整理一場 SpaceX 與 xAI 內部專家訪談,揭露公司計畫在 2027 年底前把算力擴增 10 倍至最高 12GW,長期目標則是 2028 年達 20GW。為了趕上這個時程,集團選擇自建供應鏈來補足廠商供給,並點名 PCB、光學模組、變壓器與散熱硬體是最棘手的瓶頸。
SpaceX 一年算力目標翻十倍!六成自用、四成出售
訪談中,受訪者表示公司採購策略的核心是 10GW 算力,長期目標為 20GW。目前容量約 1.3GW,預計 2026 年 12 月升至 2.3GW,2027 年 4 至 5 月達 4 至 5GW,並在 2027 年 11 至 12 月衝上 10 至 12GW。受訪者坦言這是一個相當激進的時程,因此集團自建產能,補足廠商供給並緩解短缺。
根據 WK 的整理,資料中心全數坐落於美國,主要據點為曼菲斯與南海文(Memphis/Southaven),規劃 10 至 12GW;德州的土地與許可已取得,但尚未動工。電力方面,集團以燃氣渦輪為主力,曼菲斯與密西西比一帶採多元組合,包括電網 3.6 至 4GW、燃氣渦輪 4GW、特斯拉太陽能 2GW,以及 Megapack 備援 2GW。
廣告 - 內文未完請往下捲動


至於算力用途,首批 10GW 中約 60% 供 xAI、SpaceX 與 Tesla 內部使用,其餘 40% 開放給外部客戶,具體包括 Anthropic 與 Google。另有一位新客戶預計在 2026 年 11 月才會宣布,不過多數算力仍會用於 Grok 的內部研發,以最佳化 Tesla Optimus 與 Robotaxi 應用。
四大瓶頸曝光:PCB、光學模組、變壓器與散熱元件
在近期瓶頸方面,WK 整理指出,PCB、光學模組、變壓器與散熱硬體是最大的壓力環節,成因包括原物料、設備與人力短缺。其中 CCL 與 PCB 的供應高度依賴中國與台灣。
為了降低斷鏈風險,集團設有 43 人的供應鏈團隊,並對 GPU 等關鍵硬體維持 20% 至 40% 的庫存緩衝。受訪者也提到,先前亞洲零組件採購曾出現中斷,加上地緣政治風險,成為公司決定強化自主供應能力的背景。
(台積電攜手馬斯克 TeraFab?陸行之:根本是台積電晶圓廠)
從光纖、機櫃到冷卻:馬斯克從零自建 AI 供應鏈?
訪談中最值得關注的是 SpaceX 與 xAI 在供應鏈垂直整合上的投入。光學元件方面,受訪者表示,公司內部已推動電纜生產,自製光纖則正在評估,畢竟 Starlink 本身也需要光纖。目前光纖由康寧(Corning)、亨通(Hengtong)與長飛(YOFC)等供應商提供,但受訪者預期,2027 年在政治情勢的變動下,尋求替代方案的需求也正在上升。
光收發模組的上游則更為脆弱。受訪者指出,雷射用磷化銦(InP)與 DSP 晶圓等特殊材料掌握在少數供應商手中,且多來自中國大陸與台灣。團隊對現況仍抱持信心,但仍須為各種假設情境準備應變計畫。
Citrini 研究員 Jukan 對此表示,SpaceX 似乎正積極透過逆向工程來繞過瓶頸,包括機櫃、冷卻機組與光纖等,盡可能垂直整合所有供應鏈環節。
拆解 TeraFab 與太空資料中心:長線佈局聚焦自研晶片
受訪者也透露,長期藍圖則由三大支柱構成:
- 地面資料中心計畫,目標算力 20GW
- Star Mine 太空資料中心專案:預計 2027 年 10 至 11 月發射
- 月球資料中心計畫:預計 2028 年透過 Starship 運送 Optimus 機器人
他強調,快速擴張的地面資料中心同時是一個研發平台,用來辨識並化解供應鏈風險,為 2029 年的 TeraFab 鋪路。TeraFab 將為 Optimus 與 Robotaxi 生產自有的 ASIC 與半導體,且僅供內部使用。
馬斯克野心浮現,但現實時程仍待驗證
這場訪談能再次看出馬斯克在 AI 基礎設施與太空領域的野心,但外界不一定要照單全收。首先,要在 14 個月內把算力擴張十倍,仍是一大挑戰,在土地與能源設施的取得尤其困難;同時,太空與月球資料中心的時程也相當激進。
不過可以確定的是,若這套垂直整合策略屬實,PCB、光模組、散熱與光纖等上游廠商,都將面對一個可能既是大客戶、又是競爭者的買家。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。