買一張現賺20萬!達明啟動員工認股,看懂認股權憑證的稅務壓力


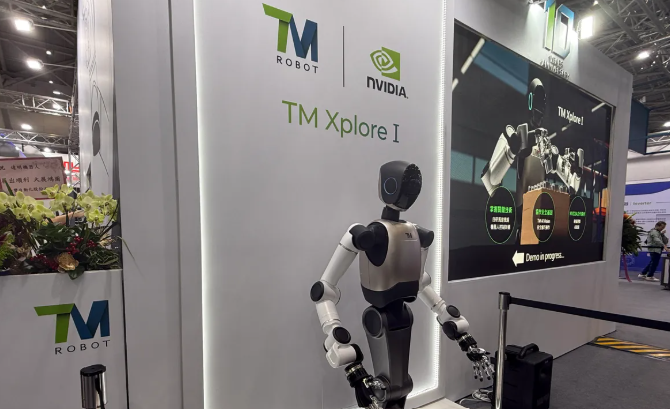
廣達集團旗下協作機器人小金雞達明(4585)日前公告,因員工執行認股權憑證,將發行新股增資。本次預計發行 1,173 000 股,員工能以每股 57 元認購目前高於 263 元的股票,展現了經營層透過實質股權激勵,綁定核心人才的戰略企圖心。
AI 視覺優勢發酵,達明營收呈現雙位數成長
達明專注於內建 AI 視覺系統的協作型機器人(Cobot),近年積極將產品線延伸至自主移動機器人(AMR)與半導體晶圓廠的高價值自動化搬運應用。受惠於全球智慧製造及 AI 伺服器產線擴張需求,達明營運基本面表現亮眼。今年 9 月單月營收達 2.04 億元,年增 14.99%;前三季累計營收達 14.95 億元,累計每股稅後純益(EPS)達 2.64 元,整體財務體質與獲利動能穩健。
留才的雙面刃:員工財富綁定與稅務挑戰
對員工而言,以 57 元認購目前市價逾 200 元的股票,是極具吸引力的財務回報,能有效將個人財富與公司長期市值成長深度綁定。
廣告 - 內文未完請往下捲動


然而,員工在享受高額帳面價差的同時,也將面臨現實的稅務挑戰。依現行稅法,執行日的市價與認購價之差額,將列入個人當年度的「其他所得」。
以達明目前股價 263 元為例,具體的稅務計算基礎如下:
- 認股價格:每股 57 元
- 執行日市價:假設員工執行認購當天的股票時價為 263 元
- 單股課稅基準(價差):263 元 – 57 元 = 206 元
申報總額試算:若該名員工認購 10,000 股 (1 張),則必須在該年度的個人綜合所得稅中,新增申報 20.6 萬元的「其他所得」。一般情況下,即使員工取得股票後「沒有馬上賣出」,依然必須在隔年 5 月針對這筆「帳面價差」繳納綜合所得稅。這對員工來說是一筆不小的現金支出。
為了減輕員工壓力,若達明公司有依《產業創新條例》事前申請員工獎酬股票緩課優惠,員工即可選擇「緩課」。這表示這筆稅款可以遞延到未來「實際賣出股票」的那一年才申報;更重要的是,若未來賣出時股價跌低於 263 元,還可以選擇以「較低的實際售價」來計算所得課稅,達到節稅效果。
股本微幅膨脹,對股東實質衝擊有限
針對市場關注的增資稀釋效應,達明原發行股數約為 1.04 億股,本次增資後總股數微增至 1.05 億股,股本擴張幅度與 EPS 稀釋比例僅約 1.11%。
在資本市場實務中,低於 2% 的稀釋率尚屬健康範圍。考量到公司目前強勁的營收成長力道,此微幅的帳面稀釋預期能輕易被後續的業績增長所吸收。在獲利基本面有撐的前提下,這項留才投資有望為公司未來的業績與估值推升注入更多底氣。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。