聯準會主席 Warsh 推演 AI 三大情境:造福全民還是泡沫破裂?


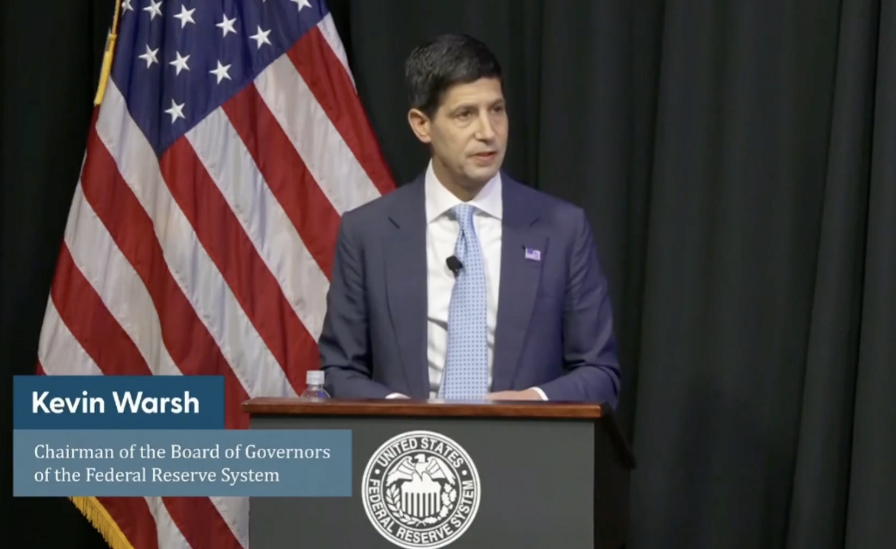
美國聯準會(Fed)主席 Kevin Warsh 11 月 16 日公開表示,Fed 幕僚已針對 AI 對美國經濟的衝擊,建立三種截然不同的情境模型:生產力起飛、機器大量取代人力,以及 AI 投資報酬不如預期導致泡沫破裂。即便 Warsh 反覆強調僅是模型推演,並非經濟預測,但仍引發市場高度關注。
Warsh 為何談 AI?先看美國研發效率下滑的老問題
這場活動是由舊金山聯準銀行舉辦、以生產力與就業為主題的研討會,台下坐著由 Warsh 召集的 AI 特別小組成員,包括矽谷創投人物 Marc Andreessen、史丹佛經濟學家 Chad Jones 與 Asha Sharma。
Warsh 的論述從一個長期困擾經濟學界的問題出發:自 1930 年代以來,美國投入研發(R&D)的資源已成長二十倍以上,但 Chad Jones、Nick Bloom 等學者估計,研發產出的效率仍持續下滑,突破性的想法愈來愈少見,人口也正面臨成長趨緩的問題。這正是經濟學家不斷討論「長期停滯(secular stagnation)」的原因。
廣告 - 內文未完請往下捲動
Superintelligence 不只是工具,重點在「加速創新」
在 Warsh 看來,內燃機、電力、電晶體等過去的通用技術,雖然能推動後續數十年的創新,但它們本身並不會產生新想法。反觀「超級智慧(Superintelligence, SI)」改變的是新想法產生的方式與速度,能夠直接加速創新。
他對此引用諾貝爾獎得主 Robert Mundell 對美國崛起的論點,直言:「沒有 superintelligence,美國未來還能維持超級大國的地位嗎?」
聯準會推演 AI 三大情境
為了評估 AI 對經濟、勞動市場與金融市場的可能影響,聯準會幕僚模擬了以下三種情境:
情境一:生產力起飛,成果全民共享
AI 驅動生產力大幅提升,提高企業營運效率、加速經濟成長,勞工與資本持有者共同分享技術進步的成果。在這個情境下,實質 GDP 長期維持在歷史平均之上,美國也能維持充分就業。
情境二:高成長,卻伴隨高失業率
GDP 成長確實超越長期平均,但機器從輔助人類,轉變為直接取代大量工作。大規模自動化,加上勞動市場轉換過程中的摩擦,導致高成長與高於充分就業水準的失業率並存,形成生產力進步與勞動市場惡化同時發生的矛盾局面。
情境三:AI 泡沫破裂、股市修正
這是最受外界討論的一個劇本。在龐大資本支出與股市大漲之後,AI 的投資報酬率不如預期,投資人重新評估企業價值,股票估值被下修,進而拖累整體經濟、使失業率顯著上升。經濟最終雖有機會復甦,但市場期待的生產力躍升並未實現。
(科創 50 四個月暴跌 40%!中國 AI 泡沫先破裂了嗎?)
聯準會為何模擬「AI 失敗劇本」?市場該怎麼解讀?
三種情境對利率的指引完全不同:高成長搭配低失業、高成長搭配高失業,以及經濟放緩搭配股市下跌,各自需要的政策方向南轅北轍,這正是聯準會正在面臨的困境。
彭博社認為,聯準會推演 AI 失敗的情境,並非是看空 AI,而是作為央行不能押注單邊市場,必須針對最壞情況預先準備應變劇本。美國的資本支出、股票估值與大國競爭,目前都押在同一條技術曲線上,負責貨幣政策的人,必須先把所有可能的結果推演一遍。
(AI 泡沫若破裂全球 GDP 恐減 1.1%!IMF 總裁:世界經濟僅靠「 AI 一條腿」)
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。