台灣 PMI 放緩!AI 缺料瓶頸從記憶體轉向載板,景氣見頂了嗎?


AI 需求仍是台灣經濟的主要推力,但供應鏈缺料的壓力正在浮上檯面。中經院 11 月 2 日公布 10 月台灣採購經理人指數(PMI),製造業 PMI 由 63.4 降至 62.5,非製造業經理人指數(NMI)也降至 55.4,兩項指標雙雙放緩。中經院院長連賢明指出,AI 伺服器需求依然強勁,但部分關鍵零組件供給受限,近期瓶頸已逐漸由記憶體轉向 IC 載板,連帶影響整體出貨時程。
台灣 PMI 與 NMI 同步下滑:擴張腳步放慢是景氣見頂嗎?
連賢明表示,10 月 PMI 與 NMI 雖然都下滑,但仍高於 50 的榮枯線,代表製造業與非製造業持續成長,只是擴張速度比前一個月更緩。其中製造業主要受到關鍵原物料與零組件取得困難影響,限制了部分產品的生產與出貨。
對於兩指標同時放緩,是否意味國內景氣已經見頂,連賢明認為現在下判斷還為時過早。他解釋,PMI 反映的是與前一個月相比的變化,指數下滑不代表景氣進入衰退,而是擴張速度放慢,因此無法僅憑單月數據就斷定景氣高點已過。
廣告 - 內文未完請往下捲動
不過,他也提醒,AI 產業發展初期基期較低,容易繳出高成長率;但隨著產能逐年擴大,要持續維持每年 20% 至 30% 的擴張幅度,勢必越來越困難。產業發展不會一路順遂,高波動可能更加頻繁。
缺料瓶頸從記憶體轉向 IC 載板:台灣立足多國供應鏈下游
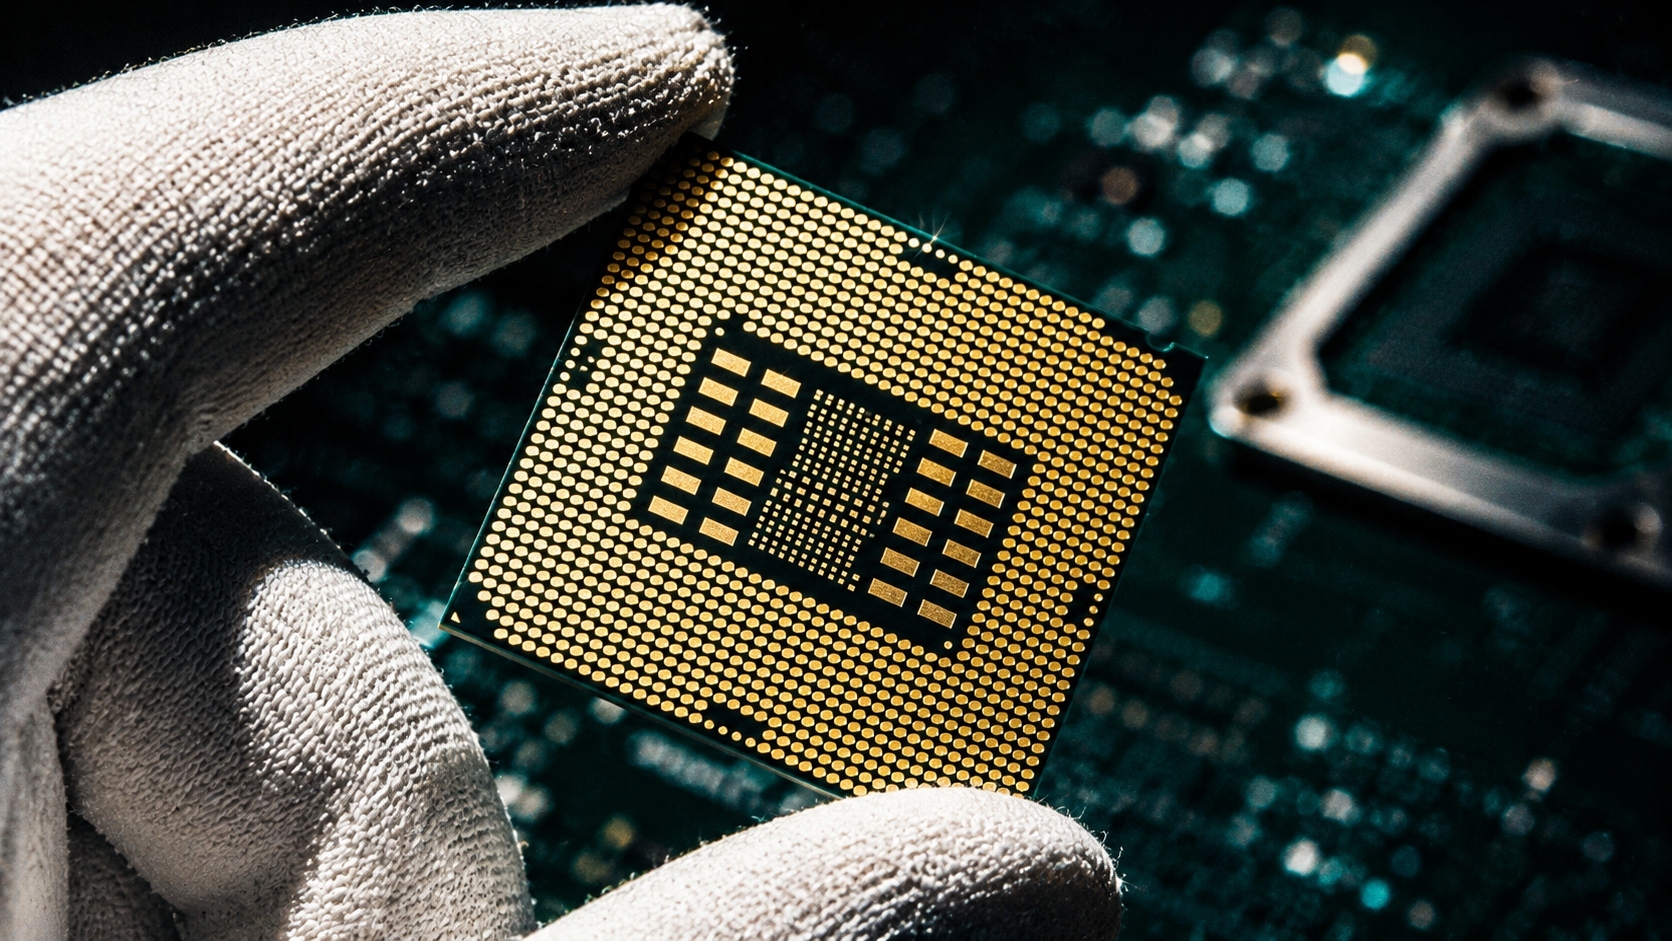
連賢明指出,台灣是全球 AI 伺服器的重要出貨樞紐,但伺服器生產需要大量零組件,只要其中一項供應延遲,就可能拖慢整個組裝與出貨流程。過去市場主要擔心記憶體供應吃緊,不過近期觀察到,IC 載板短缺的情況更為明顯。
原因有二:一是載板本身的內部產能有限,二是部分載板所需的上游原料仰賴日本供應商,使整條供應鏈出現多層次的限制。
連賢明說明,台灣在 AI 伺服器供應鏈中主要扮演最終製造與組裝的角色,上游原料則牽涉多個國家與供應商,一旦任何環節缺料,就會往下游傳導,進而影響整體出貨表現,這也是當前製造業擴張放緩的重要因素。
(台積電副總:5.5 倍光罩 CoWoS 進入量產、ABF 載板成記憶體後關鍵瓶頸)
電力機械訂單看到 2027 年底,消費電子轉趨保守
中經院副研究員陳馨蕙指出,業界對 AI 長期需求仍維持正面看法,但不同產業與企業之間的景氣感受已出現明顯分歧。電力與機械設備業受惠於 AI 基礎建設帶動電力及電壓轉換設備需求,訂單能見度已延伸到 2027 年底。相較之下,消費性電子業對 2027 年的看法較為保守,主因是業者更貼近終端消費市場,擔心消費者不願為不斷上升的零組件成本買單。
在採購端,中華採購與供應管理協會顧問白宗城觀察,面對美國選舉、以伊與俄烏衝突等國際不確定因素,企業普遍採取觀望態度,傾向以小量多次的方式滿足短期需求,避免倉促做出大額採購決策。此外,由於先前已提前備貨、累積一定庫存,即使國際油價上揚,下游廠商仍不願接受上游供應商提出的漲價,因此原料成本上升的壓力尚未明顯反映在採購價格指數上。
AI 搜尋、AI 代理重塑商業模式:CSP 營運承壓
中經院副院長陳信宏則指出,AI 的發展也正在重塑既有商業模式。以 Google 為例,廣告營收表現低於預期,可能與 AI 搜尋興起有關,用戶不再點擊傳統搜尋連結;未來 AI 代理(AI agent)的普及,也可能進一步衝擊雲端服務供應商(CSP)的營收與計費模式。
即便如此,陳信宏認為,從資本支出來看,AI 需求依然存在,只是受到供應鏈瓶頸等因素影響。產業發展出現起伏屬於正常現象,不會是一條筆直向上的軌跡。
整體來看,台灣 PMI 放緩更像是缺料造成的供給面降速,而非 AI 需求轉弱;後續 IC 載板與日系上游原料的供應是否改善,將是觀察 AI 伺服器出貨動能的關鍵。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。