

高盛調升大立光目標價,看好 CPO 前景,大立光股價漲停


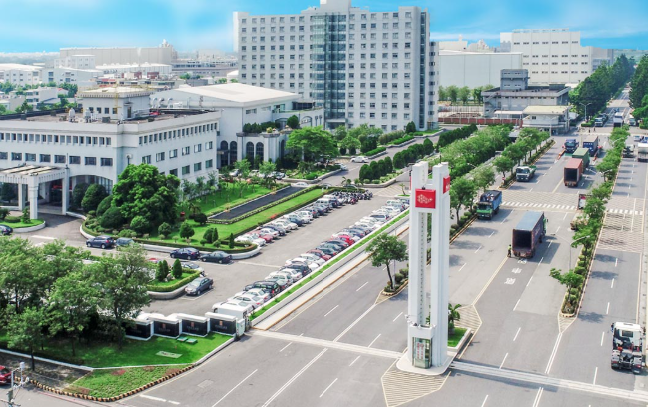
大立光(3008)上週四公布 2026 年第三季財報,單季毛利率因綠電等成本影響出現下滑,加上部分智慧型手機客戶下修需求,短期營運面臨挑戰。然而,市場焦點已轉向其在光通訊領域的新佈局,由於董事長林恩平在法說會上證實FA 認證過關,FAU 產能最快明年開出。外資機構高盛看好大立光在共同封裝光學(CPO)的發展潛力,將其目標價上調至 11,000 元。受此消息影響,大立光今日股價觸及漲停,來到 7,325 元,並帶動整體光學族群走勢。為因應未來產能需求,大立光已啟動購地擴廠計畫。預計明年開工的新廠將全數投入光纖陣列模組(FAU)的量產,為公司營運結構帶來轉型契機。
(大立光法說會│林恩平證實 FA 認證過關,FAU 產能最快明年開出)
大立光第三季財報:毛利率與營業利益率雙降
大立光 2026 年第三季合併營收為 156.51 億元,季增 14.54%,年減 11.46%。在獲利指標方面,單季營業毛利為 66.07 億元,季減 2.16%;毛利率降至 42.21%,較第二季的 49.42% 減少 7.21 個百分點。營業利益為 47.35 億元,季減 8.02%,營業利益率(Operating Margin)下滑至 30.25%。然而,受惠於業外收益等因素,單季稅後淨利達 51.82 億元,季增 10.97%,每股盈餘(EPS)為 39.62 元,高於第二季的 35.73 元,但略低於第一季水準。
廣告 - 內文未完請往下捲動


手機需求下修與綠電成本,第四季營運面臨挑戰
針對第四季展望,董事長林恩平並預估 11 月毛利可能持續下滑。他特別提到綠能採購已轉變為結構性成本問題,直接影響毛利率表現。由於明年產品價格已與客戶完成議定,獲利結構的改善預估需待 2028 年後。此外,林恩平亦透露客戶已下修 9 月份智慧型手機產量,顯示終端需求正在調整。
CPO 未來成焦點,高盛上調目標價至 11,000
新事業方面,大立光的 FA 試產線已順利通過客戶認證,自動化產線設計獲正面評價,產能已著手建置。為提供完整解決方案,公司本月展開 FAU 的客戶認證作業,計畫跨足模組端。目前市場對 FA 與 FAU 需求明確,大立光目標明年建置量產線並出貨。未來利潤表現將取決於量產後的良率(Yield Rate)。
外資高盛指出,大立光的技術佈局正從手機鏡頭延伸至 CPO 所需的光纖陣列(FA)及 FAU,有望推動評價重估。基於此預期,高盛將大立光目標價上調至 11,000 元。受外資評等帶動,大立光今日盤中觸及漲停價 7,325 元。
斥資逾 80 億元擴廠,佈局無塵室與生產線
為因應光通訊業務需求,大立光近期投入超過 80 億元進行購地作業。管理層指出,新增土地將全數用於建置生產線及無塵室,預計明年開工、2030 年完工;其中一座新廠將專注於 FAU 量產。第三季資本支出為 81.8 億元,因支出多已完成,公司資金充裕,無額外籌資需求。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。