輝達Rubin Ultra降規?三星、SK海力士明年Q2量產8-Hi HBM4


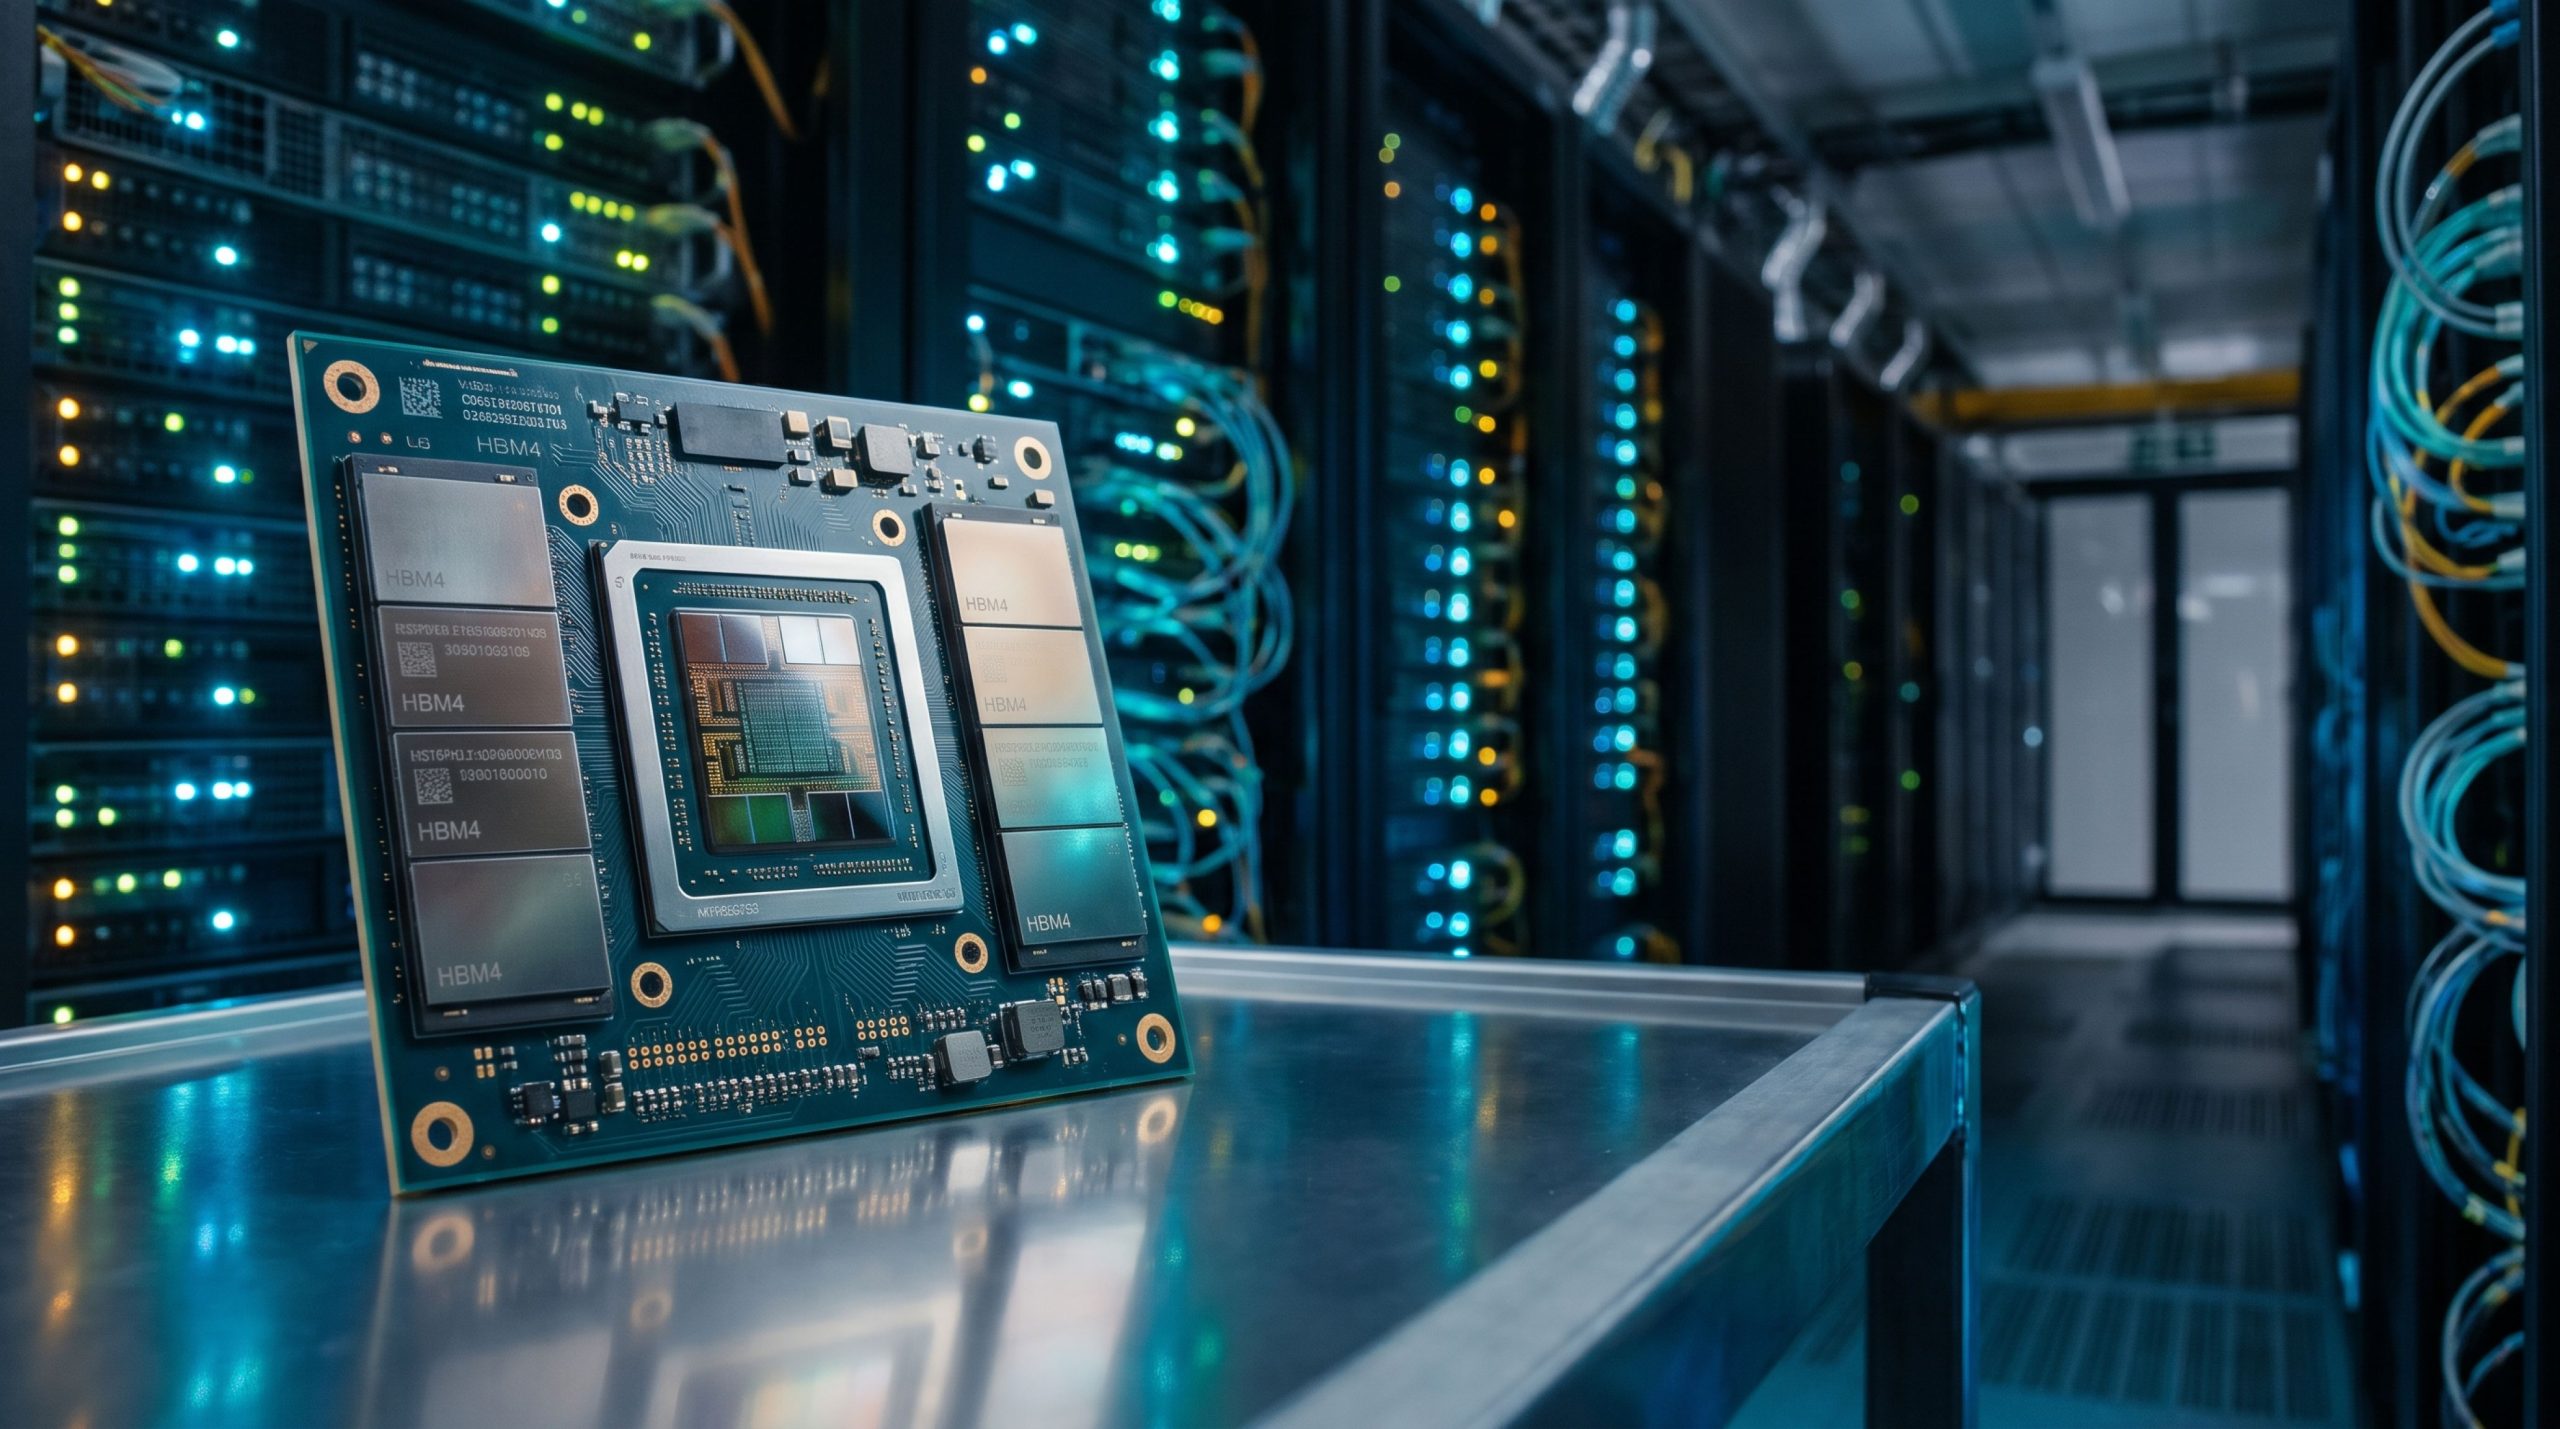
為確保 AI 伺服器的量產穩定性與供貨順暢,輝達(Nvidia)針對預計於 2027 年推出的下一代「猛獸級」AI 加速器 Rubin Ultra,大幅調整了高頻寬記憶體(HBM)的搭載策略。據韓媒報導,輝達正極力評估將原定搭載的 12 層 HBM4/HBM4E,改為 8 層與 12 層混搭,而記憶體大廠三星電子與 SK海力士已將 8-Hi HBM4 產品的量產出貨目標,明確設定在明年(2027年)第二季。
捨棄極限效能,追求穩定與良率的「務實妥協」
從理論規格來看,12 層堆疊(12-Hi)HBM 能提供更大的記憶體容量與總吞吐量,但隨之而來的是兩大物理瓶頸:發熱加劇與製造良率偏低。在 AI 伺服器高強度的運作環境下,12 層架構若因散熱壓不住而觸發降頻保護機制,其實際運算效能反而不如能持續全速運作的 8 層產品。
此外,全球 AI 晶片需求持續爆發,12 層 HBM 較低的良率恐將成為輝達出貨的最大絆腳石。考量到系統整體運作穩定度與確保大規模交貨,輝達可能傾向採取 8 層與 12 層 HBM4「雙軌並行」的備案策略,以選擇在單顆記憶體規格上退一步換取 Rubin Ultra 伺服器群與供應鏈的絕對安全。
廣告 - 內文未完請往下捲動


記憶體三巨頭激戰,台積電掌握底層關鍵
目前全球 HBM 市場仍由 SK 海力士、三星電子與美光科技(Micron)三巨頭把持。SK 海力士在散熱與良率控制上持續領先,在 HBM 市場占有率與量產進度方面保持領先;三星則主打結合晶圓代工與先進封裝的「一條龍」服務緊追在後;美光亦具備 8 層與 12 層 HBM4 的開發實力,積極搶單。根據韓媒報導,三星電子和 SK 海力士已將輝達 8-Hi HBM4 的量產和出貨時間定在明年第二季左右。
值得注意的是,HBM4 世代將最底層的基礎晶片(Base Die)改採邏輯製程,這使得台積電(TSMC)在記憶體戰局中扮演了極關鍵的角色,SK 海力士更已宣布與台積電結盟,由台積電代工這塊關鍵的邏輯裸晶。
算力缺口「乘數效應」,台系供應鏈仍為贏家
這項表面上的「降規」決策,對台灣伺服器供應鏈而言可能帶來「乘數效應」。當單顆 GPU 的記憶體容量與極限效能縮水,雲端服務巨頭(CSP)為了維持資料中心預期的總體算力,可能需要採購更多數量的 GPU 並擴建更多機櫃。
這股擴張動能將直接帶動台廠周邊零組件需求:
- 晶圓代工與先進封裝:GPU 總量增加將使台積電 CoWoS 產能需求更為吃緊,進一步鞏固台積電與日月光等封測廠的接單動能與議價能力。
- 散熱與電源:機櫃數量增加,直接推升對水冷板 (Cold Plate)、液冷快拆頭 (QDC)、均熱片及高階電源供應器 (PSU) 的需求,奇鋐、雙鴻、台達電等大廠將迎來顯著的實質增量。
- 高頻高速材料與組裝:伺服器總數擴張同步帶動高階 OAM/UBB 板、HDI 及 ABF 載板需求(如台光電、欣興),並為廣達、緯創、鴻海等組裝廠挹注營收動能,但短期內也將考驗代工廠應對料件變更的供應鏈管理能力。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。