

鴻海前三季 EPS 13.35 元創同期新高,Q4 與明年 AI 機櫃出貨拚高雙位數成長


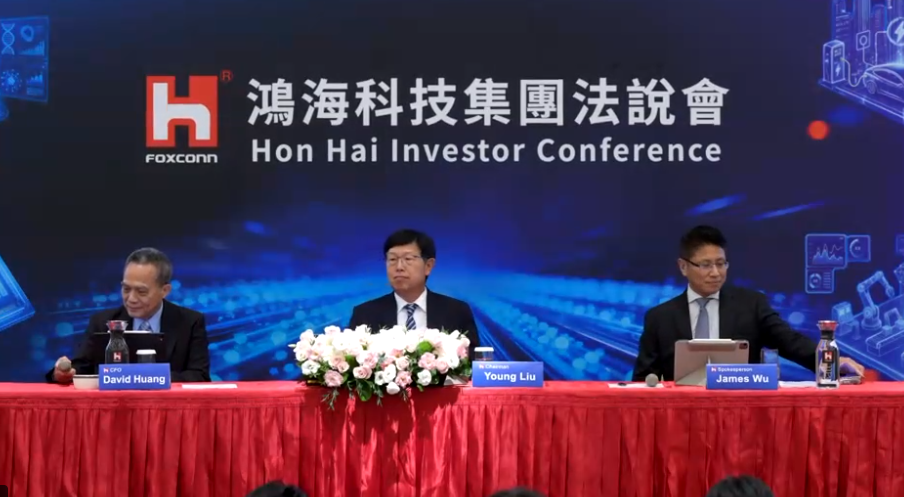
鴻海(2317)今日(11/12)舉辦 2026 年第三季法人說明會,公布前三季累計合併營收達 7 兆 6,610.62 億元、年增 39%,營業利益年增 65% 至 2,858.02 億元,獲利增速大幅領先營收表現。累計前三季歸屬母公司業主淨利達 1,874.17 億元,基本每股盈餘(EPS)高達 13.35 元,股東權益報酬率(ROE)由去年同期的 8.79% 攀升至 10.44%,朝 12% 目標穩步邁進。第三季單季營收突破 3 兆元大關達 3 兆 156.34 億元,單季 EPS 達 5.51 元,營益率更較上半年的 3.67% 推升至 3.83%。展望後市,管理層預期第四季 AI 機櫃出貨量將呈「高雙位數」季增,且 2027 年 AI 機櫃出貨仍將維持「高雙位數」成長動能。
鴻海前三季獲利躍升,單季 EPS 5.51 元優於預期
從本次法說會揭露的財務結構觀察,鴻海前三季毛利率守穩 6.10%,累計營業利益率達 3.73%,顯著優於去年同期的 3.16% 與集團設定的 3% 目標。單看第三季表現,單季營業利益達 1,153.50 億元,營益率進一步拉升至 3.83%,化解市場先前對新一代 AI 機櫃量產初期(NPI)稀釋毛利的疑慮。此外,前三季稅前淨利 2,876.10 億元中,超過 99% 來自本業營業利益貢獻,搭配前三季 EBITDA 成長至 3,692.17 億元、資本支出(CAPEX)達 1,617.26 億元,顯示集團在擴大資本投資之餘,本業獲利能力與現金創造力同步增強。
AI 機櫃跨年度高雙位數成長,攜手輝達首推 800VDC 架構
針對市場最關注的 AI 伺服器業務,鴻海指出受惠於 AI 基礎設施需求強勁,預期今年第四季 AI 機櫃出貨量將較第三季出現「高雙位數」成長,帶動第四季 AI 伺服器營收同步季增。展望 2027 年,隨 NVIDIA Vera Rubin 平台等新一代機櫃放量,以及多元解決方案與雲端客戶群並進,明年 AI 機櫃出貨量將延續「高雙位數」成長軌跡,推升全球市佔率進一步擴大。在核心技術佈局上,鴻海宣布攜手 NVIDIA 布局亞太區次世代 AI 基礎設施,並首推 800VDC 高壓直流供電架構,同時旗下自主模型 FoxBrain 在主權 AI 評測中名列第二,強化軟硬整合競爭力。
廣告 - 內文未完請往下捲動
半導體與低軌衛星齊發,三大智慧平台年底進入交付期
除 AI 伺服器外,鴻海三大核心技術與智慧平台也展現具體成果。半導體方面,印度與法國封測廠持續推進建置,8 吋晶圓廠稼動率已接近滿載,碳化矽(SiC)產品正式送樣歐洲車廠 800V 平台,車用 MCU 亦順利進入量產;新世代通訊則展示第二代「珍珠號」雙星之星間通訊成果,完成衛星本體與地面通訊端到端布局。在智慧平台進展上,智慧製造「Genesis 平台」預計今年底交付並於 12 月啟動試營運,智慧電動車為中東車廠開發的 EEA 架構已進入量產準備,智慧城市 CityGPT 則在台灣推進 13 個應用案例並協助越南北寧省啟動 5 年發展計畫。
三大未來產業商業化落地,成立富特康加速機器人量產
在建立下一階段成長動能的「三大未來產業」中,鴻海透過策略聯盟與子公司設立加速商業化進程。電動車領域取得三菱電機移動(Mitsubishi Electric Mobility)50% 股權達成汽車設備策略聯盟,且海外客戶公布的紐澳 EV 車型已於今年正式開始交付;機器人領域不僅將自產機器人導入自家 AI 伺服器產線實現製造落地,更宣布成立「富特康」以加速具身智能機器人量產;數位健康則攜手醫學中心與台灣醫療院所導入代理式 AI 與智慧檢驗自動化,並開發行動護理車推進 AI 長照場域實證,全面擴大集團高附加價值營收來源。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。