

艾司摩爾成記憶體大戰最大贏家?三星、SK 海力士 EUV 訂單排到 2027 年底


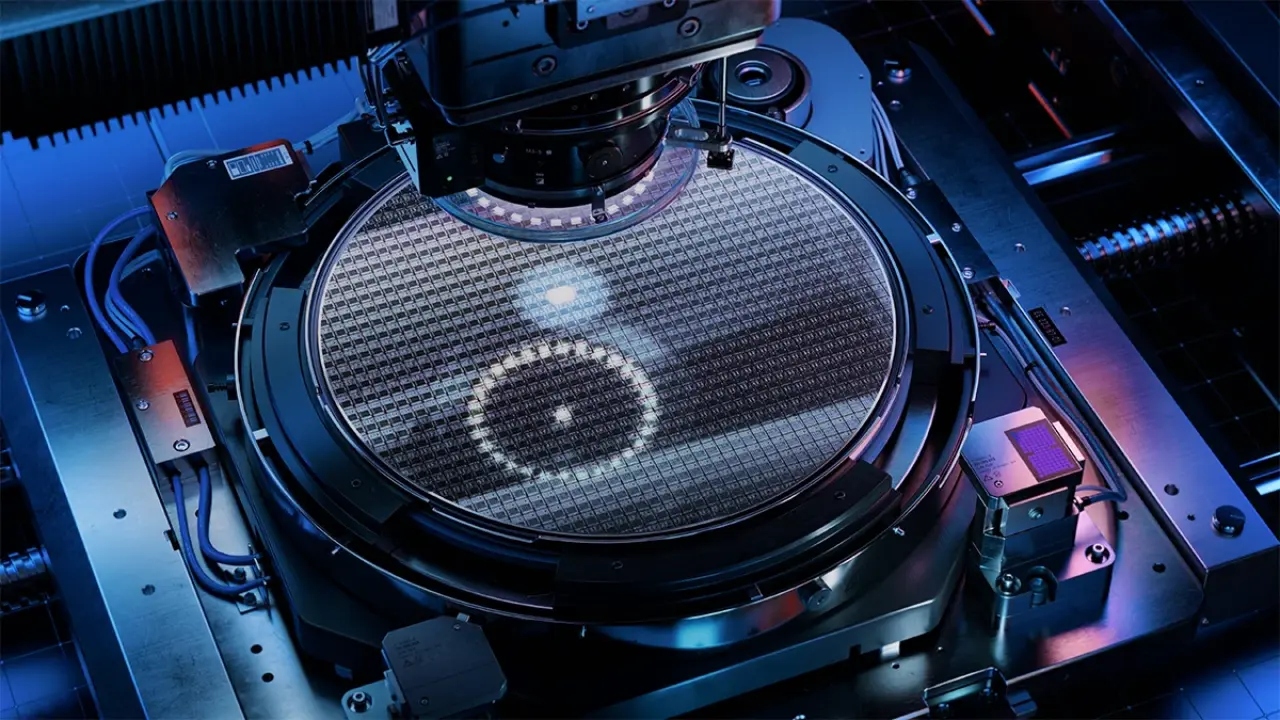
南韓記憶體雙雄正爭搶艾司摩爾(ASML)的 EUV(極紫外光)曝光機。根據朝鮮日報報導,三星電子(Samsung)與 SK 海力士(SK hynix)各自投入約 10 兆至 20 兆韓元,並將自 2027 年起陸續接機。在 ASML 正式承認 2027 至 2028 年 EUV 供給不足後,「機台交付順位」已成為先進 DRAM 擴產的關鍵變數。
三星、SK 海力士各砸 10 兆韓元,搶 EUV 交機排序
報導指出,SK 海力士今年 3 月公告將採購約 11.95 兆韓元規模的 EUV 設備,交付期限為 2027 年 12 月 31 日。由於關鍵設備的交期拉長到過去的最多 2 倍,兩家公司都在評估提前下單,後續也會視情況追加訂單,資本支出或將繼續墊高。
三星方面,配合平澤廠擴產增加訂單,去年 11 月宣布五年投入 450 兆韓元的國內投資,其中包含平澤五廠(P5),目標 2028 年啟用,單座晶圓廠投資額據稱超過 60 兆韓元。業界預期,P5 第一期無塵室將在明年上半年完工並開始進機,三星已為這條產線下單曝光設備。
廣告 - 內文未完請往下捲動
(Terafab 擬明年接收 ASML 首台 EUV 極紫外線光刻印機台)
ASML 坦言供不應求到 2028 年,記憶體廠佔系統營收近半
ASML 在第三季財報說明會上表示,目前規劃的 2027 至 2028 年供給,仍無法滿足客戶需求。今年 EUV 出貨量約 65 台,較去年的 44 台成長近 50%;即使 2027 年產能提高 30%,並評估 2028 年再增加 30%,公司認為仍然不足。
價格方面,ASML 關鍵產品的漲價效益將從明年開始反映,預計 2028 年完整顯現。今年第三季的系統營收中,記憶體廠佔比達 46% 成 EUV 的主力買家之一。對設備供應鏈而言,這也代表 ASML 在交期與價格上的談判籌碼進一步增強。
1c DRAM 更吃 EUV:高數值孔徑設備也要導入量產
EUV 曝光機以 13.5 奈米波長的光線刻畫電路,可減少需要多次分割圖形的多重曝光(multi-patterning)流程,進而提升精度與良率。進入 10 奈米級第六代(1c)DRAM 後,電路間距更窄,使用 EUV 的製程層數持續增加。市調機構 TrendForce 指出,SK 海力士計畫在 1c DRAM 導入 5 層以上 EUV,比前一代多出 2 層。
兩家公司在 EUV DRAM 上都已累積經驗。三星已在 2020 年 3 月率先出貨採用 EUV 的 DRAM 模組,EUV 保有量據稱是記憶體業界最多;SK 海力士則於 2021 年 2 月在利川 M16 廠裝入第一台 EUV,去年 9 月更率先引進量產用的 High NA EUV。三星也在今年 9 月 8 日宣布擴大與 ASML 合作,目標是 2028 年前將 High NA EUV 導入 DRAM 量產。
後段設備也爆單:韓美半導體、 Amkor 訂單排到三年後
先進製程擴產的熱度,也延燒到後段設備。報導指出,韓美半導體(Hanmi Semiconductor)與 Amkor 韓國子公司等業者,手上累積了兩到三年的訂單,業者正擴充熱壓合(TC)接合機等 AI 資料中心必備設備的產能。
半導體業界人士表示,AI 資料中心使用的晶片追求高容量與高效能,除了先進前段製程,把單一晶片以多種方式綁定、連接的後段封裝也更加重要,後段設備商與前段大廠的景氣因此被綁在同一個生態系裡。
整體而言,從 EUV 曝光到先進封裝,AI 記憶體擴產的瓶頸正逐步轉向設備產能與交期。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。