

禾伸堂 8 月獲利年增近3倍,大尺寸 MLCC 比重持續擴大


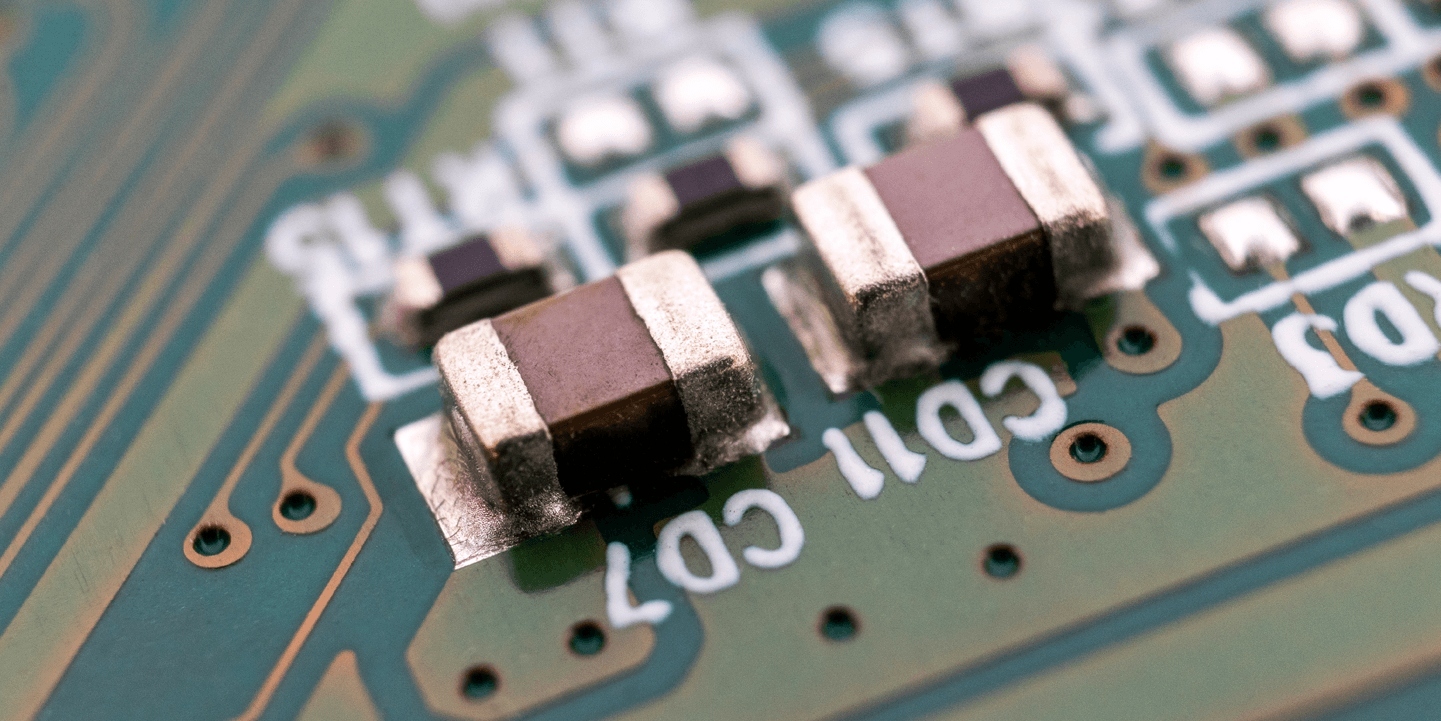
被動元件大廠禾伸堂(3026)因近期交易量能擴大列入警示,日前依法公布最新自結財務數據。公司 2026 年 8 月單月稅前淨利達 2.73 億元、年增 317.95%,每股盈餘(EPS)為 1.33 元,反映 AI 高階 MLCC 需求成長所帶動的營運表現。受人工智慧(AI, Artificial Intelligence)伺服器功耗增加影響,大尺寸積層陶瓷電容(MLCC, Multi-layer Ceramic Capacitors)市場需求增長。為因應高階電源模組與車用規格訂單,禾伸堂亦同步啟動 2026 至 2029 年跨國擴產計畫,總資本支出預計達 30 億元。市場除持續追蹤擴產效益與 AI 出貨佔比變化外,也密切觀察高階元件供需走勢。
禾伸堂 8月獲利年增 2.8 倍,單月 EPS 達 1.33 元
根據禾伸堂公告的 8 月自結數字,單月合併營收為 14.40 億元,年增 33.22%;歸屬母公司業主淨利達 2.21 億元,年增 285.04%,換算單月 EPS 為 1.33 元。依自結數據估算,8 月單月稅後淨利率達到 15.3%,維持在第 2 季以來的相對高檔區間。累計最近四季(2025 年 Q3 至 2026 年 Q2)歸母淨利達 17.00 億元,近四季累計 EPS 達 10.25 元。
投資 30 億元啟動台日擴產,預計兩年內產能提升 40% 以上
為滿足長期合約與規格升級需求,禾伸堂於 9 月下旬公告斥資 4.4 億元購入桃園龍潭廠鄰近土地建物,作為擴建主基地的依據。這項橫跨 2026 至 2029 年的擴產規劃總計將投入 30 億元資本支出,涵蓋重啟宜蘭利澤廠投入高階量產,以及在日本北海道研發中心增設專屬產線。目前禾伸堂月產能約落在 8 億至 10 億顆區間,主要聚焦 0603 以上大尺寸規格,管理層預期今、明兩年合計總產能將可提升 40% 至 50%。
廣告 - 內文未完請往下捲動


(禾伸堂砸 4.4 億元購地、台日 MLCC 四年擴產計畫啟動!被動元件族群翻紅)
AI 伺服器電源規格提升,大尺寸高階 MLCC 出貨比重持續擴大
由於 AI 運算架構功耗普遍提高,單一繪圖處理器(GPU)平台所需配置的電容數量明顯高於傳統伺服器架構。電源端在高溫、耐壓與低損耗等電性表現的要求趨嚴,使大尺寸、高規格的特殊陶瓷電容需求穩定提升。禾伸堂上半年 AI 相關應用佔被動元件出貨比重約 25% 至 30%,公司設定年底前將該比重拉升至 40%,同時將產能同步配置於車用電子與氮化鎵(GaN, Gallium Nitride)充電領域,藉此維持平均銷售單價與產品結構穩定。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。